Este artigo apresenta o método para calcular o yield ajustado por obsolescência funcional em imóveis comerciais, permitindo que o investidor incorpore a perda de competitividade decorrente do envelhecimento físico e funcional ao estimar a rentabilidade líquida real e definir o preço máximo de aquisição.
Conceito de obsolescência funcional em imóveis comerciais
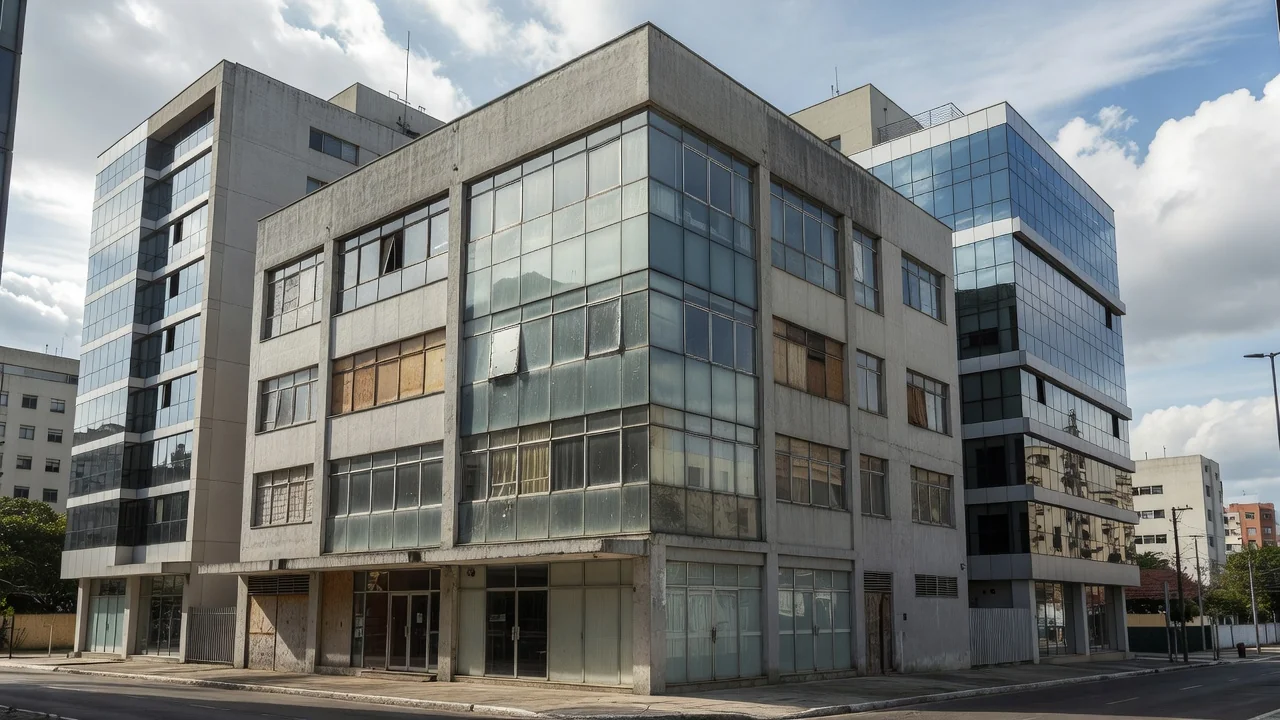
O yield operacional bruto de um imóvel comercial reflete a relação entre a receita líquida de aluguel e o valor do ativo. Quando o imóvel envelhece, essa métrica tende a superestimar o retorno sustentável porque ignora a redução gradual da capacidade de gerar renda competitiva. A obsolescência funcional surge quando o layout, os sistemas prediais ou os padrões de eficiência deixam de atender às demandas atuais dos locatários, mesmo que o imóvel permaneça fisicamente em uso.
Em lajes corporativas e salas comerciais, essa perda de atratividade se manifesta por meio de maior vacância estrutural, necessidade de reformas frequentes e descontos de aluguel para manter ocupação. O investidor que adquire ou retém um ativo com mais de 15 anos precisa ajustar o yield para refletir esses custos recorrentes e a vida útil econômica remanescente, evitando pagar um valor que pressuponha uma produtividade constante ao longo de décadas.
Fórmula do yield ajustado por obsolescência
A fórmula integra o yield operacional líquido a um fator de ajuste que combina depreciação física e funcional. O cálculo parte do seguinte modelo:
Yield ajustado = Yield operacional líquido × (1 − Fator de obsolescência) − (Custo anual de adequação / Valor do ativo)
O fator de obsolescência é obtido por meio de uma tabela de coeficientes que considera a idade do imóvel e sua tipologia. O custo anual de adequação representa a média histórica de despesas com modernização de sistemas, acessibilidade e eficiência energética, expressa como percentual do valor do ativo ou em valor absoluto por metro quadrado.
Componentes do fator de obsolescência
O fator de obsolescência combina duas parcelas: uma relacionada à depreciação física, calculada linearmente sobre a vida útil projetada, e outra associada à perda funcional, que cresce de forma não linear após os 15 anos de idade. O investidor deve definir a vida útil econômica remanescente com base em laudos técnicos ou referências de mercado para cada tipologia, em vez de adotar prazos genéricos.
Tabela de fatores de obsolescência por idade e tipologia
A tabela abaixo apresenta coeficientes sugeridos para lajes corporativas e salas comerciais, construídos a partir da observação de padrões de vacância e custos de retrofit em mercados brasileiros. Os valores devem ser calibrados com dados específicos do ativo analisado.
| Idade do imóvel (anos) | Fator obsolescência – Lajes corporativas | Fator obsolescência – Salas comerciais |
|---|---|---|
| 0–10 | 0,05 | 0,04 |
| 11–15 | 0,12 | 0,10 |
| 16–20 | 0,22 | 0,18 |
| 21–25 | 0,32 | 0,26 |
| 26–30 | 0,42 | 0,35 |
A aplicação desses fatores reduz o yield de forma proporcional à idade e permite comparar ativos de diferentes faixas etárias em uma mesma análise de aquisição.
Exemplo numérico com imóvel de 2.400 m²
Considere uma laje corporativa de 2.400 m², construída há 18 anos, com aluguel líquido anual de R$ 1.920.000 e valor de mercado estimado em R$ 24.000.000. O yield operacional líquido inicial é de 8,0 %. Aplicando o fator de obsolescência da tabela para a faixa de 16–20 anos (0,22) e estimando custo anual de adequação em R$ 240.000, o cálculo procede da seguinte forma.
Primeiro, multiplica-se o yield pelo fator de ajuste: 8,0 % × (1 − 0,22) = 6,24 %. Em seguida, subtrai-se o impacto do custo de adequação: R$ 240.000 / R$ 24.000.000 = 1,0 %. O yield ajustado resulta em 5,24 %. Esse valor representa a rentabilidade esperada após considerar a perda de competitividade e os investimentos necessários para manter a ocupação.
Cálculo do preço máximo de aquisição
Para determinar o preço máximo que preserva um yield mínimo requerido pelo investidor, inverte-se a fórmula. Supondo que o investidor exija 6,0 % de yield ajustado, o valor máximo do ativo é obtido dividindo-se a receita líquida anual ajustada pelo yield desejado. O exercício mostra que o preço de mercado de R$ 24.000.000 já incorpora uma margem de segurança reduzida, indicando a necessidade de negociação ou de provisionamento adicional para reformas.
Interpretação dos resultados na decisão de aquisição ou retenção
Um yield ajustado significativamente inferior ao yield bruto sinaliza que o ativo exige maior diligência na análise de capex futuro e na projeção de vacância. O investidor deve comparar o yield ajustado com alternativas de mercado, inclusive FIIs ou imóveis mais novos, para verificar se a diferença de retorno justifica o risco de obsolescência. Quando o ajuste reduz o yield abaixo do custo de oportunidade, a recomendação analítica é postergar a aquisição ou planejar a venda antes que a depreciação funcional se acelere.
A tabela de fatores também permite simular cenários de retrofit: reduzir o fator de obsolescência por meio de investimentos específicos eleva o yield ajustado e pode ampliar o preço máximo de compra. O método quantitativo, portanto, transforma a avaliação de obsolescência em variável decisória em vez de elemento subjetivo.
Limitações do modelo e recomendações operacionais
O modelo assume que os custos de adequação e os fatores de obsolescência permanecem estáveis ao longo do horizonte de análise. Variações em normas técnicas, mudanças na demanda locatária ou eventos macroeconômicos podem alterar esses parâmetros. Por essa razão, recomenda-se atualizar os coeficientes periodicamente com dados de mercado e laudos de engenharia específicos do ativo.
Além disso, o yield ajustado não substitui a análise completa de fluxo de caixa descontado. Ele serve como filtro inicial para identificar ativos que merecem modelagem mais detalhada de TIR e VPL. O investidor deve integrar o resultado a outras variáveis, como prazo de amortização de reformas e sensibilidade a diferentes níveis de vacância, antes de concluir a operação.
O conteúdo é informativo e educacional e não constitui recomendação de investimento. Cada investidor deve avaliar seu perfil de risco e, idealmente, consultar um profissional habilitado. As regras tributárias e os parâmetros de mercado devem ser confirmados com contador ou fonte oficial vigente.