Este conteúdo explica como os indexadores IPCA, IGP-M e INCC alteram o yield líquido real em contratos de aluguel comercial com duração entre cinco e dez anos, permitindo ao locador profissional comparar o impacto acumulado de cada reajuste sobre o retorno do ativo.
Comportamento histórico e características dos indexadores
IPCA, IGP-M e INCC apresentam trajetórias distintas porque medem conjuntos diferentes de preços. O IPCA reflete a variação de preços ao consumidor e tende a mostrar menor volatilidade em períodos de estabilidade cambial. O IGP-M incorpora preços no atacado e variações cambiais, o que o torna mais sensível a choques externos. O INCC, por sua vez, acompanha os custos de construção civil e costuma apresentar correlação com ciclos de obra e oferta de novos empreendimentos.
Em contratos de longa duração, a diferença de um ponto percentual ao ano entre dois indexadores gera efeito composto relevante. Um locador que opta por um indexador mais volátil precisa avaliar se o prêmio de yield inicial compensa a incerteza sobre o fluxo futuro. A escolha, portanto, não se resume à média esperada, mas à dispersão dos resultados projetados.
Fórmulas para cálculo do yield líquido real
O yield bruto anual de um imóvel locado é obtido dividindo o aluguel anual pelo valor de mercado do ativo. Para obter o yield líquido real, subtrai-se a inflação do período e os custos operacionais e tributários incidentes sobre a receita. A fórmula básica é:
Yield líquido real = [(Aluguel anual × (1 + taxa do indexador)) − custos − IR] / Valor do imóvel − inflação acumulada.
Quando o reajuste é aplicado mensalmente ou anualmente, é necessário usar a fórmula de juros compostos para projetar o aluguel futuro. O cálculo do valor presente do fluxo de rendimentos exige a taxa de desconto adequada, que pode ser a TIR exigida pelo investidor ou o custo de oportunidade medido pelo yield de títulos públicos indexados.
Exemplo de aplicação da fórmula em cenário base
Considere um imóvel comercial avaliado em R$ 4.000.000 que gera aluguel anual inicial de R$ 320.000. O yield bruto inicial é de 8 %. Aplicando-se um indexador que cresce 4 % ao ano, o aluguel no décimo ano atinge R$ 473.600. Subtraindo-se custos operacionais de 12 % da receita e IR via carnê-leão na alíquota marginal de 27,5 %, o fluxo líquido no décimo ano cai para aproximadamente R$ 293.000. A inflação acumulada no período, se for 3,5 % ao ano, reduz o poder de compra desse fluxo em cerca de 41 %.
Projeção de aluguel reajustado por dez anos
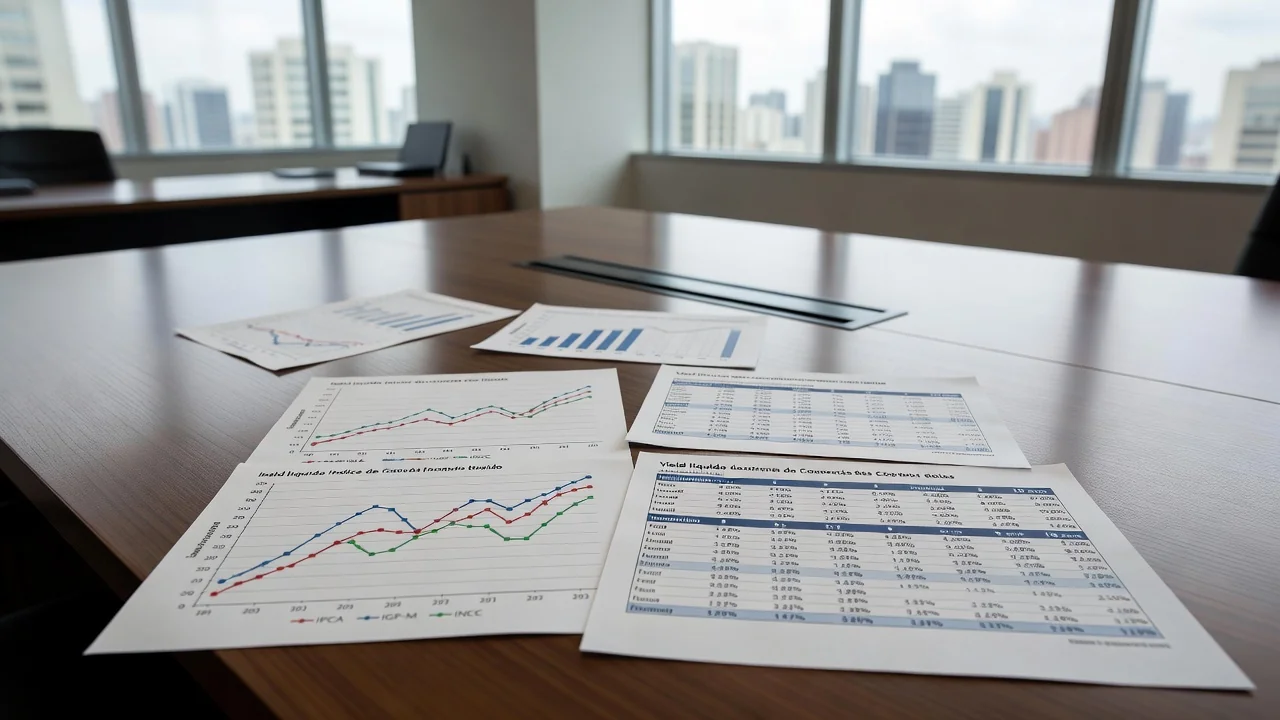
Para comparar os indexadores, é necessário projetar o aluguel ano a ano aplicando cada taxa de reajuste sobre o valor anterior. A tabela a seguir apresenta os valores de aluguel anual resultantes de três trajetórias hipotéticas de reajuste mantendo o yield bruto inicial de 8 %.
| Ano | IPCA (4 % a.a.) | IGP-M (5 % a.a.) | INCC (6 % a.a.) |
|---|---|---|---|
| 1 | R$ 332.800 | R$ 336.000 | R$ 339.200 |
| 5 | R$ 390.400 | R$ 408.000 | R$ 426.400 |
| 10 | R$ 473.600 | R$ 521.000 | R$ 573.000 |
Os valores acima são ilustrações construídas com taxas constantes apenas para demonstrar o efeito composto. Na prática, o locador deve substituir as taxas pelas projeções ou médias móveis que considerar mais adequadas ao seu horizonte.
Yield líquido real após dedução de custos e inflação
Após deduzir 12 % de custos operacionais e a carga tributária, o yield líquido nominal no décimo ano varia conforme o indexador. No cenário IPCA, o yield líquido nominal cai para 6,1 %; no cenário IGP-M, para 6,5 %; e no cenário INCC, para 6,9 %. Quando se desconta a inflação acumulada de 41 % ao longo do período, o yield real efetivo se reduz para aproximadamente 3,8 %, 4,1 % e 4,4 %, respectivamente.
Diferença acumulada entre indexadores em dez anos
A diferença entre o fluxo acumulado de aluguel reajustado por INCC e o fluxo reajustado por IPCA chega a R$ 420.000 ao longo de dez anos no exemplo apresentado. Essa diferença representa mais de um ano de aluguel inicial e altera significativamente a TIR do investimento. O investidor que prioriza estabilidade de poder de compra tende a aceitar um indexador de menor média quando a volatilidade do IGP-M ou do INCC pode gerar revisões contratuais difíceis em períodos de desaceleração econômica.
Outro aspecto relevante é a correlação entre o indexador e os custos operacionais do imóvel. Quando os custos de condomínio e manutenção são reajustados por índice distinto do aluguel, surge um descasamento que reduz o yield líquido independentemente do indexador escolhido para a receita.
Critérios práticos para seleção do indexador
Antes de assinar ou renovar um contrato de cinco anos ou mais, o locador deve simular pelo menos três cenários de inflação e calcular a TIR resultante em cada um. O critério de escolha mais robusto é aquele que maximiza a probabilidade de o yield real permanecer acima de um patamar mínimo definido pelo investidor, em vez de maximizar o valor esperado.
Contratos que permitem troca de indexador em datas específicas ou que preveem piso e teto de reajuste oferecem proteção adicional. Essas cláusulas exigem modelagem de opções embutidas para avaliar o custo de oportunidade de abrir mão de parte do upside em troca de proteção contra downside.
Passos para replicar a análise em sua carteira
Reúna os contratos vigentes e identifique o indexador atual de cada um. Construa uma planilha com projeções de aluguel para os próximos dez anos usando três séries de taxas: uma conservadora, uma base e uma otimista. Aplique os descontos de custos, tributos e inflação em cada cenário. Compare as TIRs e a variância dos fluxos para identificar quais contratos apresentam maior exposição a determinado indexador.
Documente os resultados e utilize-os como base para negociação de aditivos ou novos contratos. A periodicidade recomendada de revisão dessa análise é anual, coincidente com a divulgação dos dados de inflação pelo IBGE e pela FGV.
O conteúdo é informativo e educacional e não constitui recomendação de investimento. Cada investidor deve avaliar seu perfil de risco e, idealmente, consultar um profissional habilitado. As regras tributárias e as alíquotas vigentes devem ser confirmadas com contador ou fonte oficial atualizada.