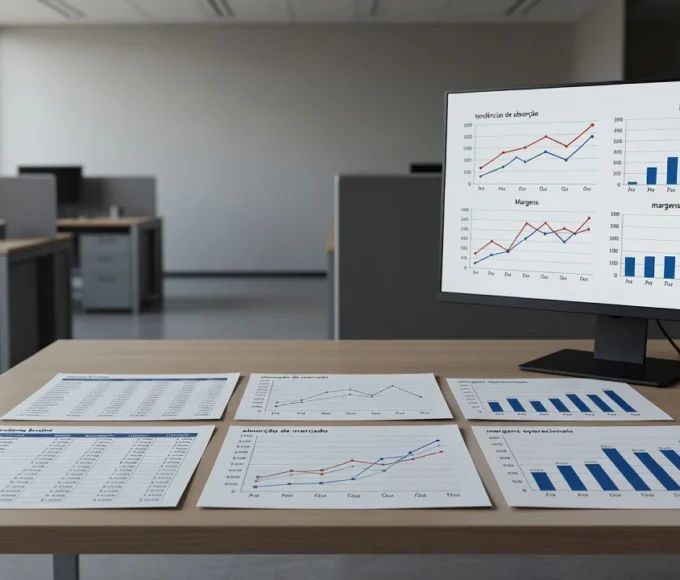
Ao estruturar o fluxo de caixa de um lançamento imobiliário, a velocidade real de vendas — medida pela absorption rate — define o momento em que o capital retorna e, consequentemente, o valor presente líquido do empreendimento. Este artigo explica como calcular a absorption rate, convertê-la em uma curva mensal de vendas e incorporá-la ao modelo de VPL, evitando superestimativas que distorcem a decisão de viabilidade.
Definição e importância da absorption rate
A absorption rate representa a fração do estoque de unidades que é absorvida pelo mercado em determinado intervalo de tempo. Em projetos de lançamento, ela traduz a velocidade com que compradores efetivos se comprometem com as unidades disponíveis, influenciando diretamente o ritmo de geração de caixa e o prazo de exposição ao risco de mercado.
Quando a absorption rate é superestimada, o modelo de fluxo de caixa antecipa entradas que não se materializam, elevando artificialmente o VPL. Incorporadoras que utilizam taxas históricas sem ajuste para condições locais correm o risco de aprovar projetos com rentabilidade projetada que não se verifica na execução.
Método de cálculo da absorption rate
O cálculo parte da divisão entre o número de unidades vendidas em um período e o total de unidades ofertadas no mesmo intervalo. A fórmula padrão é: Absorption rate = Unidades vendidas / (Unidades totais × Período em meses). O resultado expressa a fração mensal ou anual de absorção e serve como base para projeções futuras.
Fórmula ajustada para lançamentos
Em empreendimentos com cronograma de entrega de torres ou fases, recomenda-se calcular a absorption rate por fase ou por torre, considerando apenas as unidades efetivamente lançadas à venda. Essa segmentação evita distorções causadas por estoque ainda não liberado no mercado.
Além disso, é útil separar a absorption rate bruta da líquida, deduzindo cancelamentos e distratos. A taxa líquida reflete o estoque efetivamente absorvido e é a que deve alimentar o modelo de caixa.
Conversão em fluxo de vendas projetado
Obtida a absorption rate, o próximo passo é distribuir as vendas ao longo dos meses do cronograma de comercialização. Multiplica-se a taxa pelo estoque remanescente a cada período, gerando uma curva decrescente à medida que o inventário diminui.
Essa curva deve respeitar restrições operacionais, como ritmo máximo de assinaturas por mês imposto pela equipe comercial e pela capacidade de atendimento jurídico. Ignorar esses limites produz projeções irreais que não se sustentam na prática.
Construção da tabela mensal de vendas
A tabela de projeção registra, mês a mês, o estoque inicial, a quantidade vendida segundo a absorption rate, o estoque remanescente e o valor de entrada de caixa correspondente. Cada linha serve como input direto para o fluxo de caixa do projeto.
A atualização periódica da tabela com vendas reais permite recalibrar a absorption rate e ajustar as projeções seguintes, mantendo o modelo alinhado à realidade do mercado.
Aplicação no modelo de VPL
O VPL de um lançamento é calculado descontando os fluxos de caixa futuros à taxa mínima de atratividade do investidor. Quando a absorption rate é incorporada, os recebimentos de sinal, intermediárias e saldo são distribuídos conforme a curva de vendas, alterando tanto o valor quanto o timing dos fluxos.
Uma absorption rate mais baixa posterga os recebimentos, reduzindo o VPL mesmo que o preço médio por unidade permaneça constante. Por isso, a sensibilidade do VPL à absorption rate costuma ser elevada, especialmente em projetos com prazo de comercialização superior a 24 meses.
Exemplo numérico e análise de sensibilidade
Considere um empreendimento com 120 unidades, preço médio de R$ 450 mil e absorption rate mensal de 4,5 %. No primeiro mês, vendem-se 5,4 unidades (arredondado para 5), gerando entrada de R$ 2,25 milhões em sinal de 10 %. Nos meses seguintes, o estoque remanescente diminui e a quantidade vendida acompanha a taxa aplicada ao saldo.
Em um cenário alternativo com absorption rate de 3,0 %, o mesmo estoque é esgotado em 40 meses em vez de 27 meses. O fluxo de caixa alongado, quando descontado a 12 % ao ano, produz VPL aproximadamente 18 % inferior ao cenário base, demonstrando o impacto direto da velocidade de vendas sobre a viabilidade.
| Mês | Estoque inicial | Vendas (4,5 %) | Caixa entrada (R$ mil) |
|---|---|---|---|
| 1 | 120 | 5 | 225 |
| 2 | 115 | 5 | 225 |
| 3 | 110 | 5 | 225 |
| … | … | … | … |
| 27 | 4 | 4 | 180 |
A comparação entre os dois cenários de absorption rate pode ser repetida para diferentes taxas de desconto, revelando o ponto em que o VPL se torna negativo e orientando a decisão de ajustar preço, prazo ou mix de unidades.
Após concluir a modelagem, é recomendável realizar análise de sensibilidade variando a absorption rate em intervalos de 0,5 ponto percentual e registrar o VPL resultante em cada caso. Essa matriz permite identificar o nível mínimo de absorção necessário para atingir o retorno exigido pelo investidor.
O conteúdo é informativo e educacional e não constitui recomendação de investimento. Cada investidor deve avaliar seu perfil de risco e, idealmente, consultar um profissional habilitado. As regras tributárias e alíquotas vigentes devem ser confirmadas com contador ou fonte oficial, pois podem sofrer alterações.