Calcular o VPL de um terreno em diferentes tipologias de uso permite ao incorporador ou investidor determinar o preço máximo viável de aquisição ao comparar cenários residencial, comercial e misto para o mesmo lote em zona mista. O método revela qual alternativa gera o maior valor presente líquido e, portanto, o maior valor residual do terreno.
O papel do VPL na definição do preço máximo do terreno
O valor presente líquido de um empreendimento imobiliário representa a diferença entre os fluxos de caixa futuros descontados e o investimento inicial, incluindo o custo do terreno. Quando o objetivo é definir o preço máximo a pagar pelo lote, o cálculo inverte a lógica: encontra-se o valor do terreno que torna o VPL igual a zero, mantendo a taxa de desconto exigida pelo investidor.
Esse valor residual do terreno funciona como teto de negociação. Qualquer oferta acima desse patamar reduz o retorno abaixo do mínimo aceito. Em zonas mistas, onde a legislação permite múltiplos usos, o mesmo lote pode apresentar valores residuais distintos conforme a tipologia escolhida, exigindo comparação explícita entre cenários.
Parâmetros comuns e específicos por uso
Todo modelo de VPL para terreno requer parâmetros compartilhados: taxa de desconto, horizonte de projeto, taxa de ocupação, custo de construção por metro quadrado e velocidade de vendas. A taxa de desconto reflete o custo de oportunidade do capital e o risco do empreendimento; em análises de viabilidade costuma-se adotar uma taxa real entre 10 % e 15 % ao ano, ajustada conforme o perfil do investidor.
Parâmetros específicos variam por tipologia. O cenário residencial considera velocidade de vendas de unidades, preço médio por metro quadrado de apartamento e custo de infraestrutura interna. O cenário comercial incorpora taxa de ocupação de salas ou lojas, aluguel por metro quadrado e período de locação inicial. O cenário misto combina ambos, com proporções de área destinadas a cada uso e custos adicionais de separação de acessos.
Cálculo passo a passo do VPL
Fluxos de caixa do cenário residencial
No cenário residencial, os fluxos de caixa negativos concentram-se nos primeiros 18 meses, correspondentes a aquisição do terreno, projeto, licenças e obra. Os fluxos positivos iniciam com o lançamento das unidades e distribuem-se ao longo de 36 meses seguintes, conforme cronograma de pagamentos dos compradores. O VPL é calculado descontando cada fluxo à taxa escolhida e somando os valores.
Fluxos de caixa do cenário comercial
No cenário comercial, a fase de obra também gera desembolsos iniciais, porém os ingressos ocorrem após a conclusão, via locação das áreas. O modelo inclui um período de vacância inicial de seis meses e receita recorrente de aluguéis, atualizada anualmente pelo IPCA. O valor residual do imóvel ao final do horizonte de análise pode ser incluído como fluxo positivo no último período.
Exemplo numérico com terreno de 1.800 m²
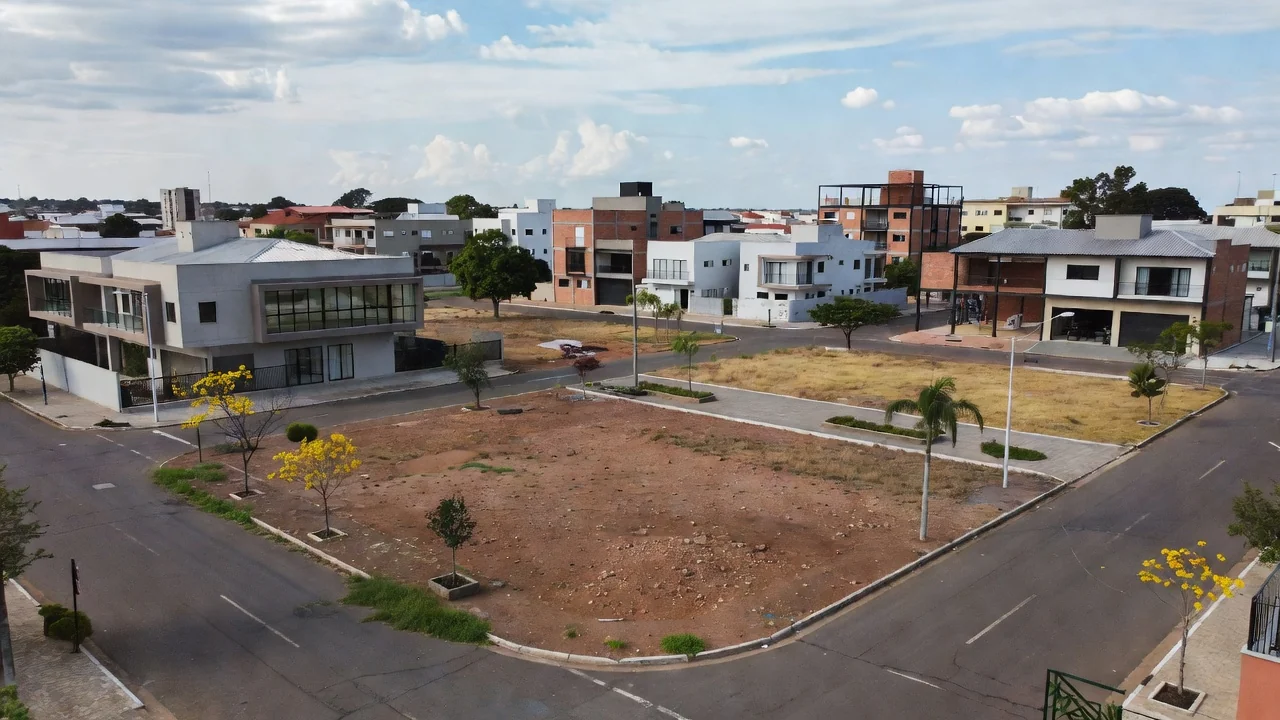
Considere um lote de 1.800 m² em zona mista de grande cidade, com coeficiente de aproveitamento de 3,0 e taxa de desconto real de 12 % ao ano. Três tipologias são avaliadas: residencial (100 % apartamentos), comercial (100 % salas) e misto (60 % residencial e 40 % comercial). Os custos de construção, velocidade de vendas e preços de venda ou locação seguem premissas de mercado local.
Para o cenário residencial, o modelo projeta VGV de R$ 18,2 milhões, custo total de obra e despesas de R$ 11,4 milhões e prazo de 54 meses. Os fluxos de caixa mensais são agrupados em trimestres e descontados. O valor do terreno que resulta em VPL igual a zero é de R$ 4,85 milhões.
Para o cenário comercial, o VGV efetivo considera receita de locação capitalizada mais valor residual do imóvel ao final de dez anos. Custos de obra são de R$ 9,8 milhões e o período de maturação é mais longo. O valor residual do terreno que zera o VPL cai para R$ 3,92 milhões.
No cenário misto, a combinação de usos eleva o VGV para R$ 19,1 milhões e os custos totais para R$ 12,3 milhões. O valor residual do terreno que equilibra o VPL é de R$ 5,17 milhões, o mais elevado dos três.
Interpretação dos resultados e decisão
A comparação mostra que o uso misto maximiza o valor residual do terreno em R$ 5,17 milhões, superando o residencial em R$ 320 mil e o comercial em R$ 1,25 milhão. Essa diferença decorre da diversificação de receitas e da melhor utilização do potencial construtivo permitido pela legislação local.
O investidor deve ainda verificar a sensibilidade do resultado a variações na taxa de desconto e na velocidade de vendas. Um aumento de dois pontos percentuais na taxa de desconto reduz o valor residual do terreno misto em aproximadamente 14 %, enquanto uma redução de 20 % na velocidade de vendas impacta o valor em cerca de 9 %.
| Tipologia | Valor residual do terreno (R$ mil) | VPL a preço de mercado (R$ mil) | Margem sobre custo total (%) |
|---|---|---|---|
| Residencial | 4.850 | 1.240 | 18,7 |
| Comercial | 3.920 | 620 | 12,4 |
| Misto | 5.170 | 1.680 | 21,3 |
Ajustes por tributação e análise de sensibilidade
A tributação sobre ganho de capital na alienação futura do terreno e o regime de tributação dos rendimentos do empreendimento influenciam o fluxo de caixa líquido. O investidor deve aplicar as alíquotas vigentes do Imposto de Renda e do PIS/Cofins conforme a estrutura societária escolhida e confirmar os valores atualizados junto a um contador.
Análises de sensibilidade adicionais incluem variação do custo de construção, alteração do coeficiente de aproveitamento e mudança na taxa de ocupação do uso comercial. Cada variável deve ser testada isoladamente e em conjunto para identificar os limites dentro dos quais o uso misto permanece superior.
O conteúdo é informativo e educacional e não constitui recomendação de investimento. Cada investidor deve avaliar seu perfil de risco e, idealmente, consultar um profissional habilitado antes de tomar decisões.