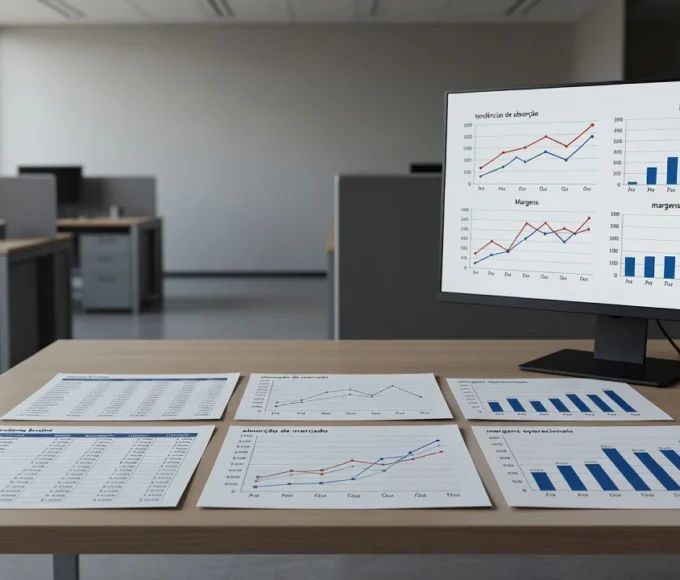
Calcular a absorção mínima necessária para preservar a TIR equity definida pelo incorporador permite dimensionar a velocidade de vendas mês a mês em um lançamento residencial de 30 a 42 meses e evitar que atrasos na comercialização reduzam o retorno do capital próprio abaixo do custo de oportunidade. Este artigo detalha o procedimento para determinar essa curva mínima, partindo da definição da TIR equity alvo até a construção de um fluxo de caixa mês a mês que atenda ao critério estabelecido.
Definição da TIR equity alvo no projeto
A TIR equity representa a taxa interna de retorno obtida exclusivamente sobre o capital próprio aportado na SPE, após dedução de todos os custos de construção, despesas de venda, impostos e pagamento de dívidas seniores. Incorporadores costumam definir essa taxa com base no custo de oportunidade do equity, acrescido de prêmio de risco compatível com o prazo e a complexidade do empreendimento.
Para projetos de médio padrão com prazo entre 30 e 42 meses, a TIR equity alvo costuma ser expressa em termos nominais anuais e deve ser convertida em taxa mensal para uso em planilhas de fluxo de caixa descontado. O cálculo considera aportes de equity distribuídos ao longo da obra e os retornos gerados pelas vendas, respeitando a ordem de prioridade entre dívida e capital próprio.
Conceito de absorção cumulativa e velocidade mínima
A absorção cumulativa registra a quantidade de unidades vendidas até determinado mês, expressa em percentual do total de unidades do empreendimento. A velocidade mínima de vendas é o ritmo mensal necessário para que a absorção cumulativa atinja os patamares que mantêm a TIR equity no patamar definido.
Quando a absorção fica abaixo dessa velocidade mínima, os recursos provenientes das vendas demoram mais a entrar no caixa da SPE. Isso posterga a amortização da dívida e exige aportes adicionais de equity ou alongamento do prazo, reduzindo diretamente a TIR equity calculada.
Determinação da absorção mínima mensal
A absorção mínima mensal é obtida por meio de iteração no modelo de fluxo de caixa: define-se uma taxa de vendas constante ou variável e verifica-se se a TIR equity resultante atende ou supera o alvo. Caso não atenda, aumenta-se a velocidade mês a mês até que o critério seja satisfeito.
O procedimento exige que o modelo considere o cronograma de obra, o desembolso de equity, o custo de carregamento da dívida e o momento em que cada unidade é entregue e escriturada. Apenas após esses elementos estarem modelados é possível isolar a variável absorção como fator determinante da rentabilidade.
Método de cálculo da absorção mínima mensal
O método inicia com a projeção do fluxo de caixa livre para o equity em cenário base, adotando uma velocidade de vendas conservadora. Em seguida, aplica-se a função TIR sobre os aportes negativos e os retornos positivos para obter a taxa resultante. Caso a TIR fique abaixo do alvo, incrementa-se a absorção cumulativa em passos de uma ou duas unidades por mês até que a TIR atinja o patamar desejado.
Uma vez encontrada a absorção mínima, registra-se a curva cumulativa correspondente. Essa curva passa a servir como benchmark: qualquer desvio abaixo dela no período de lançamento indica necessidade de revisão de preço, de condições de financiamento ao comprador ou de ações de marketing para recuperar o ritmo.
Exemplo prático com empreendimento de 180 unidades
Considere um lançamento de 180 unidades com valor geral de vendas projetado de R$ 81 milhões, custo total de construção e comercialização de R$ 54 milhões e equity aportado em três tranches ao longo de 36 meses. O modelo assume financiamento bancário correspondente a 60 % do custo total e amortização proporcional às vendas.
Para atingir TIR equity de 18 % ao ano, o modelo indica que a absorção cumulativa deve atingir pelo menos 35 % das unidades até o mês 12, 65 % até o mês 24 e 92 % até o mês 36. A velocidade média mínima resulta em aproximadamente 4,6 unidades vendidas por mês, com ligeira aceleração nos últimos 12 meses para compensar o efeito do prazo de obra.
Fluxo de caixa mês a mês
No mês 1, o aporte de equity é de R$ 4,5 milhões e as vendas são zero. A partir do mês 4, inicia-se a comercialização com duas unidades por mês até o mês 12, totalizando 18 unidades. Entre os meses 13 e 24, a velocidade sobe para cinco unidades mensais, totalizando 60 unidades adicionais. Nos meses 25 a 36, a velocidade é de seis unidades mensais para completar 92 % de absorção.
Com esses números, o fluxo de caixa do equity apresenta aportes negativos nos primeiros 18 meses e retornos positivos a partir do mês 19, gerando TIR equity exatamente igual a 18,1 % ao ano. Qualquer redução de uma unidade por mês a partir do mês 13 reduz a TIR para 16,4 %, demonstrando a sensibilidade do indicador à velocidade de absorção.
Interpretação da curva de absorção
A curva mínima obtida não representa uma previsão de vendas, mas sim o patamar abaixo do qual a rentabilidade do equity fica comprometida. Incorporadores utilizam essa curva como gatilho para ações corretivas: quando as vendas acumuladas ficam 10 % abaixo do benchmark em qualquer mês, revisam-se condições comerciais ou se avalia a possibilidade de aporte complementar de equity.
Além disso, a curva permite comparar diferentes cenários de preço. Reduzir o preço médio em 5 % aumenta a velocidade necessária para 5,1 unidades por mês, elevando o risco de execução. Manter o preço e aceitar velocidade menor exige alongamento do prazo ou aumento do equity, ambas alternativas que impactam negativamente a TIR.
Monitoramento contínuo da curva de absorção
Após o lançamento, o acompanhamento mensal da absorção real versus a curva mínima deve constar no relatório de gestão da SPE. Desvios persistentes acima de dois meses consecutivos sinalizam a necessidade de revisão do modelo de fluxo de caixa e eventual ajuste da estratégia comercial.
Planilhas de controle devem registrar não apenas o número de unidades vendidas, mas também o valor médio por unidade e o prazo médio de financiamento obtido pelo comprador, pois esses fatores influenciam diretamente o caixa disponível para amortização da dívida e distribuição ao equity.
Considerações finais sobre a aplicação do método
O cálculo da absorção mínima para preservar a TIR equity exige modelo de fluxo de caixa detalhado e atualizado com o cronograma real de obra e financiamento. Incorporadores que adotam esse procedimento conseguem tomar decisões de preço e ritmo de vendas com base em dados quantitativos em vez de estimativas subjetivas.
Recomenda-se que o modelo seja revisado trimestralmente, incorporando variações de custo de construção, alterações na taxa de juros e desempenho efetivo das vendas. Dessa forma, a curva mínima permanece alinhada com as condições vigentes do projeto.
O conteúdo deste artigo é informativo e educacional e não constitui recomendação de investimento. Cada incorporador deve avaliar seu perfil de risco, o contexto específico do empreendimento e, idealmente, consultar profissionais habilitados para análise de viabilidade e estruturação de SPEs.