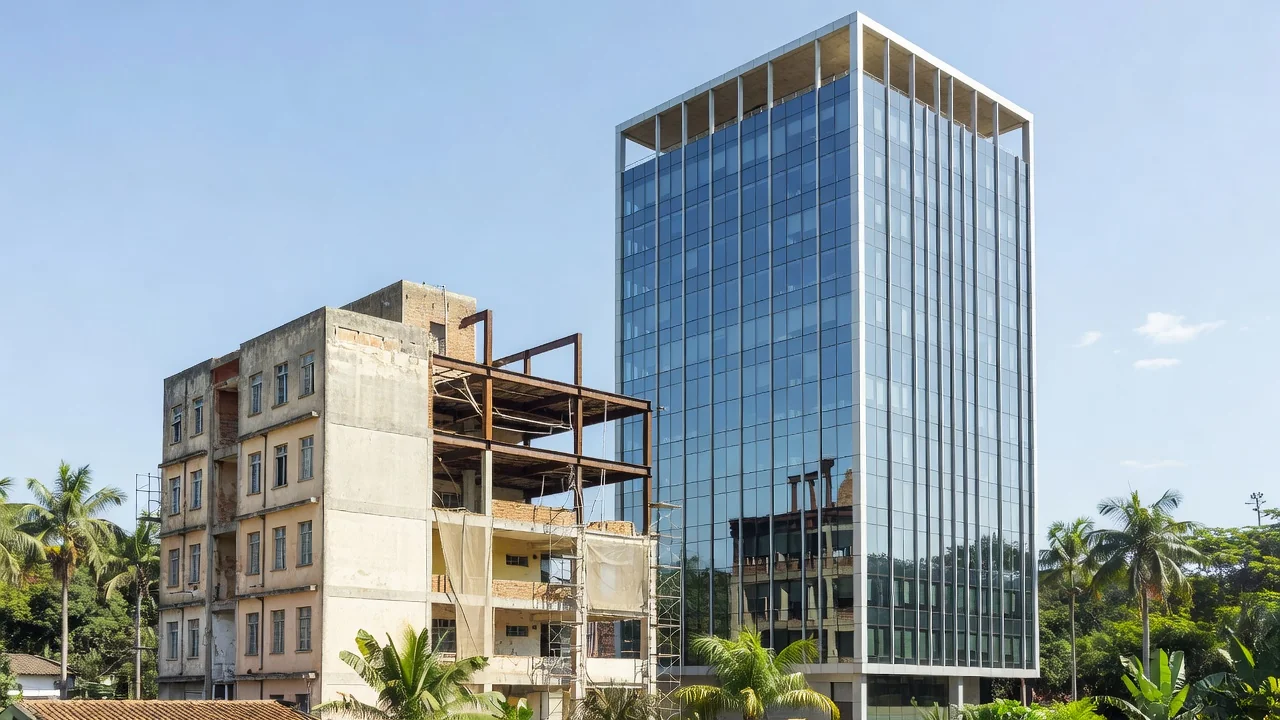
A análise de tir incremental permite ao incorporador ou fundo comparar, com precisão numérica, o retorno marginal obtido ao reciclar um imóvel corporativo existente em vez de demolir e erigir nova estrutura. Este artigo apresenta a metodologia de cálculo da tir incremental, detalha os fluxos de caixa de um caso típico de retrofit de laje corporativa e fornece tabela comparativa entre as duas estratégias, permitindo identificar o ponto de indiferença entre retrofit e nova construção.
Definição de tir incremental em projetos imobiliários
A tir incremental representa a taxa interna de retorno adicional gerada pelo investimento marginal entre duas alternativas mutuamente exclusivas. No contexto de imóveis comerciais, ela quantifica o retorno extra obtido ao optar pelo retrofit de um prédio existente em relação à alternativa de adquirir terreno e construir do zero. Diferente da tir convencional, que avalia um projeto isolado, a tir incremental foca apenas na diferença de fluxos entre os cenários, isolando o efeito do custo adicional ou da economia de capital.
Essa métrica é especialmente útil quando o custo de retrofit é inferior ao de nova obra, mas os fluxos de receita e os prazos de estabilização variam. O investidor utiliza a tir incremental para decidir se o capital economizado no retrofit compensa eventuais perdas de eficiência operacional ou valor residual inferior ao final do horizonte de análise. O cálculo considera apenas os fluxos diferenciais, eliminando componentes comuns às duas estratégias e reduzindo ruído na comparação.
Fórmula e método de cálculo da tir incremental
A tir incremental é obtida ao resolver a equação do valor presente líquido igual a zero para os fluxos de caixa diferenciais. Formalmente, define-se CF_diff,t = CF_retrofit,t − CF_nova,t para cada período t, incluindo o investimento inicial. A tir incremental é a taxa r que satisfaz a expressão NPV = Σ [CF_diff,t / (1 + r)^t] = 0. Quando a tir incremental supera o custo de capital do investidor, o retrofit é a alternativa preferível sob a ótica puramente financeira.
Antes de aplicar a fórmula, é necessário alinhar os horizontes de projeção, os pressupostos de vacância e os custos de manutenção de ambos os cenários. Diferenças de timing na geração de receita, como o período de obras, devem ser refletidas nos fluxos diferenciais. Recomenda-se utilizar planilha ou software que permita sensibilidade sobre variáveis como taxa de aluguel, índice de ocupação e valor residual para evitar conclusões baseadas em ponto único.
Estrutura de fluxos de caixa para comparação
Cenário de retrofit
No cenário de retrofit, o investidor adquire o imóvel existente, realiza intervenções estruturais e de modernização e coloca as lajes no mercado locatício em prazo mais curto. Os fluxos iniciais incluem o preço de aquisição, os desembolsos de obra e os custos de adequação normativa. A partir da estabilização, os fluxos positivos compreendem aluguéis líquidos após despesas operacionais e impostos, além do valor residual estimado ao final do período de análise.
É importante registrar que o retrofit geralmente exige menor desembolso inicial e permite entrada de receita mais rápida, reduzindo o período de imobilização de capital. No entanto, o valor residual tende a ser inferior ao de uma edificação nova, e custos de manutenção podem ser mais elevados ao longo do tempo. Esses elementos são incorporados aos fluxos diferenciais para que a tir incremental reflita fielmente a economia de capital versus a diferença de geração de renda.
Cenário de nova construção
No cenário de nova construção, o investidor adquire terreno, obtém licenças, executa obra do zero e entrega lajes com especificações contemporâneas. O investimento inicial é tipicamente superior, abrangendo aquisição de terreno, infraestrutura, construção e despesas de comercialização. O prazo até estabilização costuma ser mais longo, postergando os fluxos positivos de aluguel.
Em contrapartida, o imóvel novo apresenta maior eficiência energética, melhor layout e potencial de aluguel por metro quadrado superior. O valor residual ao final do horizonte tende a ser mais elevado devido à menor depreciação física. Esses benefícios são capturados nos fluxos de caixa do cenário de nova obra e, consequentemente, influenciam o sinal dos fluxos diferenciais utilizados no cálculo da tir incremental.
Tabela comparativa de fluxos e tir
A tabela abaixo ilustra fluxos de caixa diferenciais hipotéticos de um projeto de laje corporativa com horizonte de dez anos. Os valores são expressos em milhões de reais e servem apenas para demonstrar a metodologia; cada investidor deve substituir os números por seus próprios dados.
| Ano | Fluxo retrofit (R$ mi) | Fluxo nova construção (R$ mi) | Fluxo diferencial (R$ mi) |
|---|---|---|---|
| 0 | -42,0 | -78,0 | 36,0 |
| 1 | 2,8 | -12,0 | 14,8 |
| 2 | 5,1 | 3,2 | 1,9 |
| 3 a 9 | 5,4 por ano | 6,1 por ano | -0,7 por ano |
| 10 | 5,4 + 48,0 residual | 6,1 + 72,0 residual | -24,7 |
Resolvendo a tir para a série de fluxos diferenciais, obtém-se taxa incremental de aproximadamente 14,2 % ao ano. Como a tir incremental supera o custo de capital hipotético de 11 %, o retrofit apresenta vantagem marginal no exemplo apresentado. A análise de sensibilidade sobre o valor residual e a taxa de aluguel permite verificar em que faixa de parâmetros essa conclusão se mantém.
Ponto de indiferença e análise de sensibilidade
O ponto de indiferença ocorre quando a tir incremental iguala o custo de capital do investidor. Variações no valor residual da nova construção, na velocidade de locação do retrofit ou nos custos de obra alteram esse ponto. Realizar simulações com diferentes percentuais de vacância inicial e diferentes índices de reajuste de aluguel permite mapear a região de decisão robusta.
Quando a tir incremental se aproxima do custo de capital, fatores não monetários, como prazo de entrega, risco de licenciamento e flexibilidade futura de uso, passam a ter peso maior na escolha. O investidor deve, portanto, combinar a análise quantitativa com avaliação qualitativa do ativo e do mercado locatário antes de concluir pela estratégia de retrofit ou nova construção.
Considerações finais sobre aplicação prática
A tir incremental constitui ferramenta analítica que isola o retorno marginal entre alternativas de investimento imobiliário. Sua aplicação exige consistência nos pressupostos de receita, despesa e valor residual, além de alinhamento rigoroso dos períodos de projeção. Incorporadores e fundos que adotam essa métrica de forma sistemática conseguem fundamentar decisões de reciclagem de ativos com base em dados, em vez de critérios subjetivos.
Recomenda-se documentar todas as premissas utilizadas e realizar testes de sensibilidade sobre as variáveis mais incertas. A integração da tir incremental com outros indicadores, como cap rate estabilizado e payback incremental, oferece visão mais completa do impacto financeiro de cada estratégia.
O conteúdo deste artigo é informativo e educacional e não constitui recomendação de investimento. Cada investidor deve avaliar seu perfil de risco, objetivos e consultar profissionais habilitados antes de tomar decisões. As regras tributárias, alíquotas e condições de mercado devem ser confirmadas junto a contador ou fontes oficiais vigentes.