A depreciação acelerada em imóveis industriais permite que holdings e fundos imobiliários calculem a economia tributária gerada pela redução da base de cálculo do IRPJ e da CSLL em galpões adquiridos usados. Este artigo detalha o método contábil e fiscal aplicável a ativos com mais de 15 anos de uso, apresenta a fórmula de cálculo e simula o impacto financeiro em um horizonte de dez anos para um imóvel típico do setor.
Diferença entre depreciação linear e acelerada para fins fiscais
A depreciação linear distribui o valor do ativo de forma constante ao longo da vida útil estimada, enquanto a versão acelerada concentra maior dedução nos primeiros anos de uso do bem. No caso de imóveis industriais, a escolha do método afeta diretamente o fluxo de caixa após impostos sem alterar a operação física do galpão ou o valor locatício contratado. Holdings que adquirem ativos usados precisam comparar os dois regimes para identificar o momento em que a vantagem tributária se materializa.
A legislação fiscal brasileira permite que o contribuinte adote taxa de depreciação superior à linear quando comprovada a redução da vida útil residual do ativo. Para galpões industriais com mais de 15 anos, a análise de engenharia costuma apontar vida útil residual entre 20 e 30 anos, o que viabiliza a aplicação de coeficiente acelerado. O contribuinte deve documentar a justificativa técnica e manter os laudos à disposição da autoridade fiscal.
Definição de vida útil residual em ativos industriais
Vida útil residual representa o período em que o imóvel ainda gera benefícios econômicos para o locatário ou proprietário. Em galpões com estrutura metálica ou de concreto armado, essa estimativa considera o estado de conservação, a adequação às normas técnicas vigentes e a demanda locatícia do segmento logístico. Quando a vida útil residual excede 20 anos, a Receita Federal aceita a aplicação de depreciação acelerada, desde que o contribuinte apresente memorial técnico que justifique a taxa escolhida.
Regime contábil aplicável a imóveis industriais usados
O registro contábil da depreciação acelerada exige que o ativo seja segregado em terrenos e benfeitorias, pois apenas as benfeitorias são depreciáveis. No momento da aquisição, o valor pago é alocado entre o terreno, que não sofre depreciação, e as construções, que passam a ser amortizadas conforme a taxa escolhida. A separação correta do valor é essencial para evitar questionamentos fiscais e para garantir que a economia tributária seja calculada apenas sobre a parcela depreciável.
Empresas que optam pelo regime de lucro real devem reconciliar a depreciação contábil com a fiscal. Quando a taxa acelerada excede a taxa linear aceita pela legislação, a diferença gera uma diferença temporária que impacta o imposto de renda diferido. O controle dessas diferenças deve constar nas demonstrações financeiras e na escrituração fiscal digital para garantir conformidade.
Fórmula de cálculo da depreciação acelerada
A depreciação anual sob o método acelerado pode ser expressa pela fórmula: Depreciação = Valor depreciável × Taxa linear × Coeficiente de aceleração. O coeficiente de aceleração é definido em função da redução da vida útil residual e costuma variar entre 1,5 e 2,0 para imóveis industriais com vida útil residual superior a 20 anos. O valor depreciável corresponde ao custo de aquisição alocado às benfeitorias, excluído o terreno.
Para aplicar a fórmula, o investidor precisa obter laudo de engenharia que ateste a vida útil residual do galpão. Em seguida, define a taxa linear como o inverso da vida útil residual em anos. Multiplicar essa taxa pelo coeficiente de aceleração gera a taxa anual a ser utilizada nos primeiros exercícios. A partir do momento em que o valor contábil residual atinge o valor residual estimado, a depreciação é interrompida.
Exemplo numérico com galpão de R$ 12 milhões
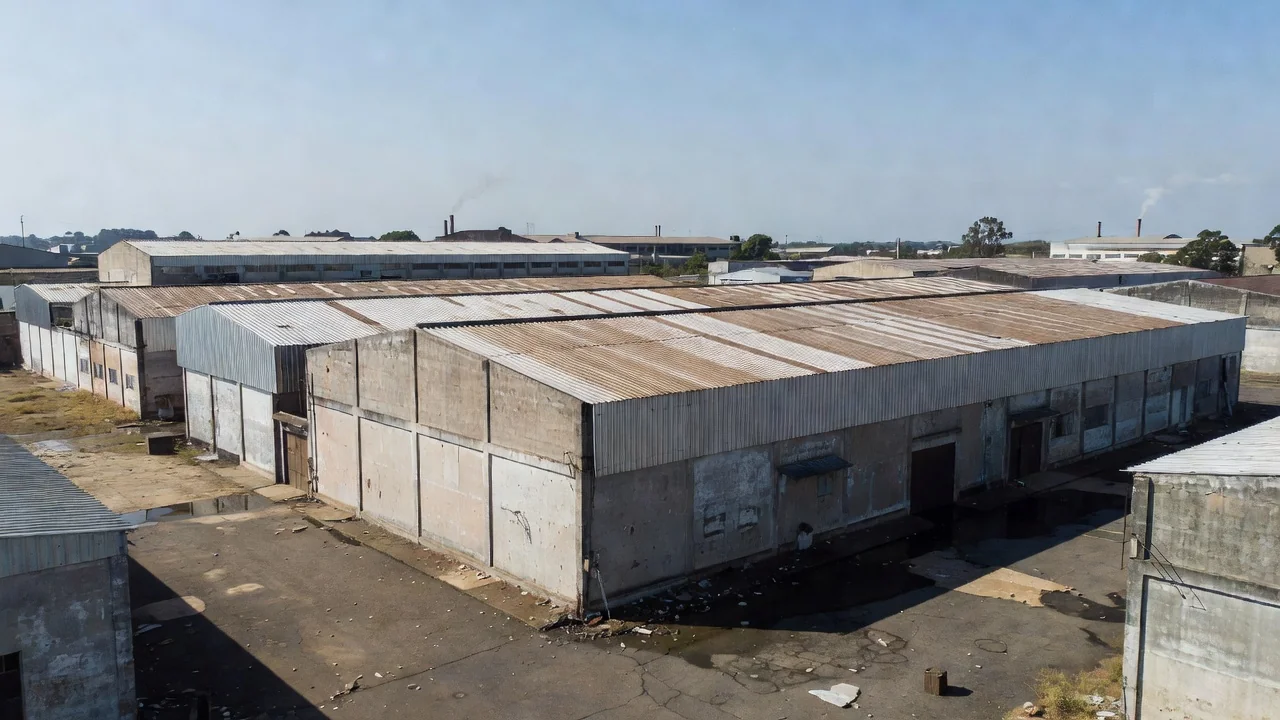
Considere a aquisição de um galpão industrial por R$ 12 milhões, dos quais R$ 9,6 milhões são atribuídos às benfeitorias e R$ 2,4 milhões ao terreno. O laudo técnico indica vida útil residual de 22 anos, resultando em taxa linear de 4,55% ao ano. Aplicando coeficiente de aceleração de 1,8, a taxa anual passa a 8,18% sobre o valor depreciável.
Nos primeiros anos, a depreciação anual atinge R$ 785 mil. Essa dedução reduz a base de cálculo do IRPJ e da CSLL em 34% da alíquota combinada, gerando economia tributária anual de aproximadamente R$ 267 mil enquanto a taxa acelerada permanece vigente. O cálculo deve ser revisado anualmente para confirmar que o valor residual não foi ultrapassado.
Impacto no IRPJ e CSLL ao longo de dez anos
A simulação de dez anos considera que a depreciação acelerada é aplicada nos primeiros cinco anos e, a partir do sexto ano, retorna-se à taxa linear sobre o valor residual. Essa alternância é necessária para não exceder o valor total depreciável do ativo. O quadro abaixo resume o fluxo de deduções e a economia tributária estimada.
| Ano | Depreciação (R$ mil) | Economia IRPJ/CSLL (R$ mil) |
|---|---|---|
| 1 | 785 | 267 |
| 2 | 785 | 267 |
| 3 | 785 | 267 |
| 4 | 785 | 267 |
| 5 | 785 | 267 |
| 6 a 10 | 436 (média anual) | 148 (média anual) |
A economia acumulada nos dez anos supera R$ 2,1 milhões, valor que representa redução efetiva do custo de aquisição do ativo. O fluxo de caixa adicional pode ser reinvestido na manutenção do imóvel ou na aquisição de novos galpões sem alterar a operação locatícia existente.
Payback da vantagem tributária
O payback da vantagem tributária é calculado dividindo-se o custo incremental de aquisição e documentação técnica pela economia anual média de impostos. No exemplo apresentado, o custo adicional estimado em R$ 180 mil para laudos e ajustes contábeis é recuperado em menos de um ano. A partir do segundo exercício, todo o benefício fiscal representa ganho líquido para o investidor.
Holdings que mantêm carteira de imóveis industriais com rotação baixa encontram nesse mecanismo uma forma de melhorar o retorno líquido sem aumentar a vacância ou renegociar contratos. A vantagem persiste enquanto a vida útil residual permitir a aplicação da taxa acelerada, e o benefício é maior quanto mais longo for o prazo de locação do ativo.
Considerações finais para holdings e fundos
A aplicação da depreciação acelerada exige planejamento tributário prévio à aquisição e acompanhamento contínuo da escrituração fiscal. Fundos que operam com imóveis industriais devem incluir o tema nos relatórios de due diligence para quantificar o impacto no yield líquido distribuído aos cotistas. A documentação técnica deve ser renovada periodicamente para sustentar a taxa escolhida perante eventuais questionamentos.
Antes de adotar o regime acelerado, recomenda-se consultar contador especializado e verificar as normas vigentes no site da Receita Federal. O conteúdo deste artigo é informativo e educacional e não constitui recomendação de investimento. Cada investidor deve avaliar seu perfil de risco e, idealmente, consultar um profissional habilitado antes de tomar decisões.