Investidores que projetam a venda de ativos corporativos ou industriais entre oito e quinze anos precisam ajustar o cap rate de saída para refletir a obsolescência física do imóvel. O custo de reposição cap rate saída fornece um critério objetivo para essa correção, substituindo a simples projeção de valor de mercado atual por uma estimativa que considera o valor de reprodução do ativo em condições equivalentes. Este artigo detalha o método de ajuste, apresenta a fórmula aplicada e demonstra o impacto numérico em um exemplo de prédio industrial construído em 1998.
Definição de custo de reposição aplicado ao valuation
O custo de reposição representa o montante necessário para construir um ativo com especificações técnicas equivalentes às do imóvel avaliado, considerando materiais, mão de obra e padrões construtivos vigentes. Diferente do valor de mercado, que reflete oferta e demanda no momento da análise, o custo de reposição isola o componente físico do ativo e permite identificar quando o preço de transação se afasta da realidade de reprodução.
Em imóveis industriais e corporativos com mais de vinte anos, a diferença entre esses dois valores costuma ampliar-se devido à depreciação funcional e à obsolescência tecnológica. Incorporar o custo de reposição na modelagem de saída evita que o cap rate terminal seja subestimado ou superestimado com base apenas em comparáveis recentes que podem não sofrer a mesma depreciação.
Relação entre valor de mercado e custo de reposição
Quando o valor de mercado de um ativo excede significativamente o custo de reposição, o prêmio embutido no preço reflete fatores como localização, escassez de terrenos ou demanda específica do setor. Em contrapartida, imóveis antigos frequentemente apresentam valor de mercado inferior ao custo de reposição atualizado, sinalizando obsolescência que compradores exigirão compensar no momento da aquisição.
Para o investidor que modela a saída, essa relação serve como âncora. Se o custo de reposição por metro quadrado for R$ 4.800 e o valor de mercado atual for R$ 3.600 por metro quadrado, o desconto de 25 % indica que o ativo já incorpora depreciação física relevante. Esse desconto precisa ser projetado para o horizonte de venda, pois compradores futuros aplicarão critério semelhante.
Método de ajuste do cap rate de saída
Fórmula de ajuste por depreciação física
O cap rate de saída ajustado pode ser obtido multiplicando o cap rate de mercado observado por um fator de ajuste derivado da relação entre custo de reposição e valor de mercado. A fórmula é: cap rate ajustado = cap rate de mercado × (custo de reposição / valor de mercado atual). Esse multiplicador eleva o cap rate terminal quando o imóvel está depreciado, reduzindo o valor residual projetado.
A aplicação exige que o custo de reposição seja calculado com a mesma área útil do ativo e que o cap rate de mercado seja extraído de transações recentes de imóveis com características semelhantes, porém mais novos. O resultado é um cap rate de saída que reflete a condição específica do ativo no momento da venda projetada.
Aplicação em ativos industriais e corporativos
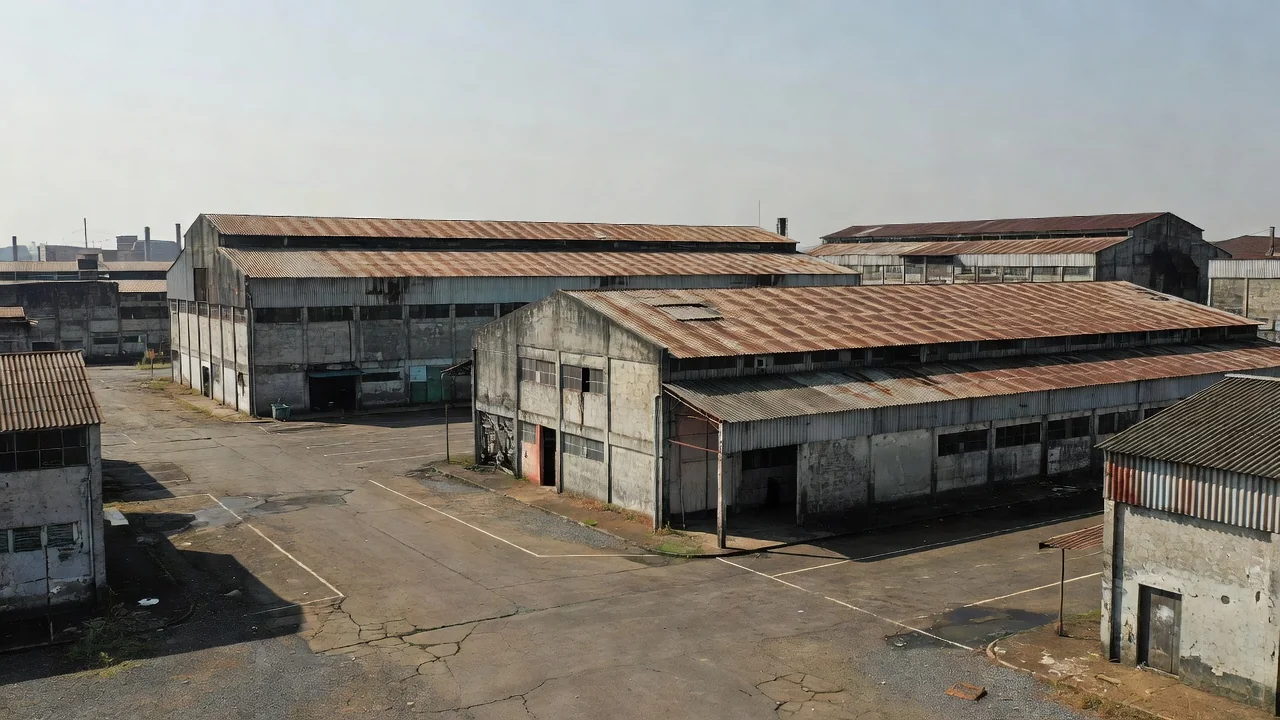
Em galpões industriais, a depreciação física manifesta-se principalmente na estrutura, cobertura, piso e instalações elétricas. Ativos construídos antes de 2000 costumam apresentar layouts menos flexíveis para automação e menor eficiência energética. O ajuste via custo de reposição captura essas limitações sem depender de subjetivas classificações de “classe A” ou “classe B”.
Para escritórios corporativos, o mesmo método aplica-se à obsolescência de sistemas de ar-condicionado, elevadores e layouts de piso. O investidor deve atualizar o custo de reposição anualmente com índices setoriais de construção, mantendo a coerência entre a data de entrada e a data de saída do modelo.
Exemplo numérico com prédio construído em 1998
Parâmetros do modelo de saída
Considere um galpão industrial de 8.000 m² construído em 1998, com custo de reposição atualizado de R$ 4.800 por m², totalizando R$ 38.400.000. O valor de mercado atual é R$ 3.600 por m², ou R$ 28.800.000. O cap rate de mercado para ativos industriais equivalentes mais novos é 7,5 %. O investidor projeta vender o ativo daqui a dez anos, mantendo a mesma área.
O fator de ajuste é calculado como 4.800 / 3.600 = 1,333. Portanto, o cap rate de saída ajustado resulta em 7,5 % × 1,333 = 10,0 %. Esse valor é aplicado ao fluxo de caixa projetado no ano 10 para determinar o valor residual.
Cálculo do preço de venda e impacto no retorno
Suponha que o NOI projetado no ano 10 seja R$ 2.880.000. Aplicando o cap rate ajustado de 10 %, o valor de venda estimado é R$ 28.800.000. Sem o ajuste, o cap rate de 7,5 % produziria R$ 38.400.000. A diferença de R$ 9.600.000 representa a penalidade de obsolescência incorporada ao modelo.
Essa redução no valor residual diminui a TIR do projeto em aproximadamente 1,2 ponto percentual, dependendo do fluxo de caixa intermediário. O investidor pode testar sensibilidades variando o custo de reposição entre R$ 4.500 e R$ 5.200 por m² para avaliar o intervalo de resultados.
Passos para implementar o ajuste na planilha de projeção
Primeiro, colete o custo de reposição atualizado junto a construtoras especializadas em logística ou escritórios, discriminando por tipologia. Segundo, identifique o cap rate de mercado de ativos comparáveis com menos de dez anos de idade. Terceiro, calcule o fator de ajuste e aplique-o ao cap rate de saída do modelo. Quarto, documente a data-base do custo de reposição para atualizações futuras.
Quinto, realize análise de sensibilidade variando o fator de ajuste em ±10 % para verificar a robustez da TIR e do VPL. Sexto, compare o resultado com transações recentes de imóveis com idade semelhante para validar se o cap rate ajustado permanece dentro do intervalo observado no mercado.
Limitações e recomendações de uso
O método assume que a depreciação física é o principal diferencial entre o ativo analisado e os comparáveis de mercado. Fatores como localização privilegiada ou restrições urbanísticas podem reduzir a eficácia do ajuste. Além disso, o custo de reposição deve ser recalculado periodicamente, pois variações nos preços de materiais e mão de obra alteram o fator de ajuste ao longo do tempo.
Investidores devem registrar as premissas de custo de reposição e cap rate de mercado em anexo à modelagem, permitindo auditoria e revisão quando novos dados estiverem disponíveis. O ajuste não substitui due diligence técnica completa sobre o estado do ativo.
O conteúdo é informativo e educacional e não constitui recomendação de investimento. Cada investidor deve avaliar seu perfil de risco e, idealmente, consultar um profissional habilitado. As regras tributárias e alíquotas vigentes devem ser confirmadas com contador ou fonte oficial atualizada.