A decisão entre vender um imóvel no estado atual ou investir em reforma para obter um preço superior exige o cálculo da TIR incremental gerada pelo capital adicional aportado na obra. Este artigo apresenta o método para comparar os dois caminhos por meio de fluxos de caixa diferenciais, permitindo identificar o ponto de indiferença entre as alternativas com base em dados numéricos.
Conceito de TIR incremental aplicada à reforma
A TIR incremental mede a taxa de retorno obtida exclusivamente sobre o capital adicional investido na reforma, desconsiderando o valor do imóvel que já seria realizado na venda imediata. Diferente da TIR do projeto completo, ela isola o efeito marginal da obra e permite avaliar se o custo de oportunidade do capital justifica o adiamento da venda.
Quando o proprietário opta pela reforma, ele renuncia ao valor de venda atual e aporta recursos extras. O retorno desse aporte surge apenas no diferencial de preço obtido na venda futura. Por isso, a análise correta compara os fluxos de caixa incrementais, não os fluxos totais de cada cenário isoladamente.
Fórmula e passos para cálculo da TIR incremental
A fórmula da TIR incremental considera o investimento inicial na reforma como outflow negativo no período zero e o ganho líquido adicional de venda como inflow positivo no período futuro. O cálculo resolve a equação que iguala o valor presente líquido a zero, encontrando a taxa r que satisfaz: -C + (ΔV / (1 + r)^t) = 0, onde C é o custo da reforma e ΔV é o incremento de valor de venda líquido de custos de transação.
Os passos recomendados são: definir os dois cenários com datas idênticas de análise; estimar o valor de venda atual e o valor projetado após reforma; subtrair custos de transação, impostos e tempo de execução; montar o fluxo incremental mês a mês ou ano a ano; e aplicar a função TIR ou IRR em planilha para obter a taxa. É essencial usar a mesma periodicidade dos fluxos para evitar distorções de capitalização.
Exemplo numérico com imóvel de R$ 1,1 milhão
Fluxo de caixa do cenário sem reforma
No cenário de venda imediata, o proprietário recebe R$ 1.100.000 no momento zero, líquido de comissão de 5% e outros custos de R$ 55.000. O fluxo incremental relativo a esse cenário é zero, pois não há aporte adicional nem adiamento de receita.
Fluxo de caixa do cenário com reforma
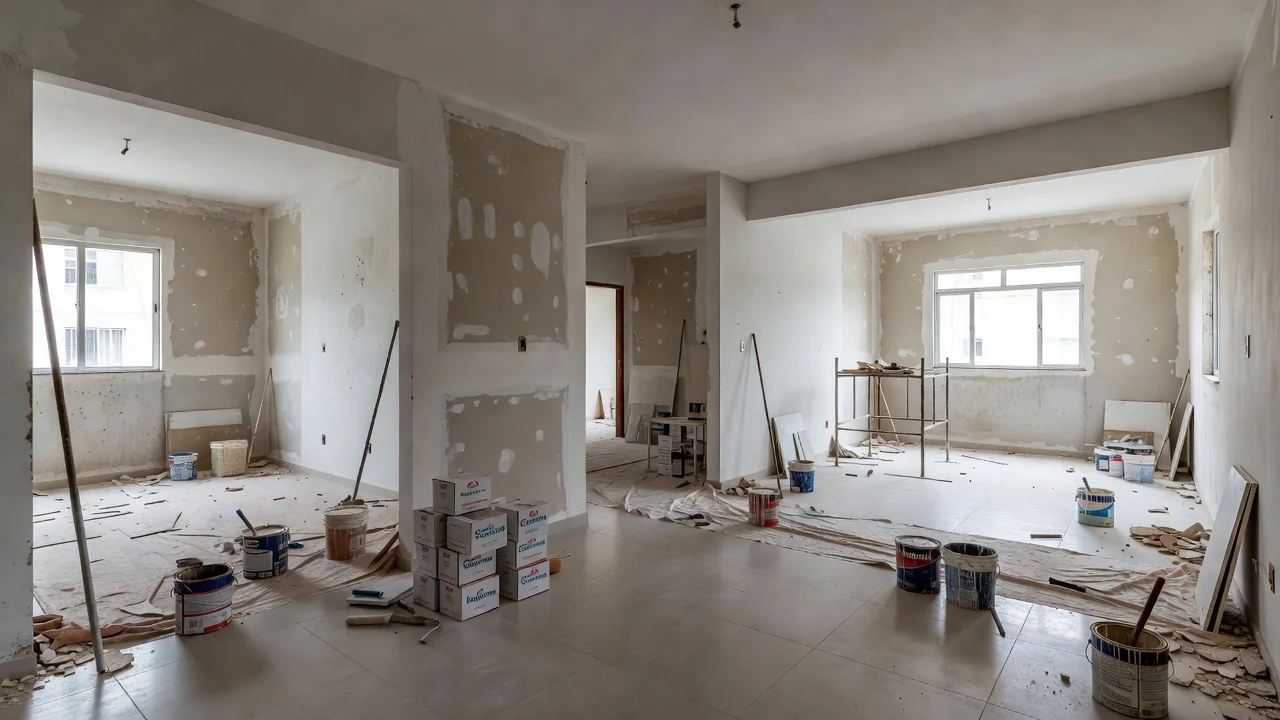
No cenário com reforma, o proprietário despende R$ 280.000 na obra no momento zero e vende o imóvel por R$ 1.650.000 após doze meses, líquido de comissão e impostos sobre ganho de capital. O fluxo incremental resultante é -R$ 280.000 no período zero e +R$ 550.000 no período doze, correspondente ao diferencial de preço obtido.
A aplicação da TIR sobre esse fluxo incremental de dois períodos produz taxa anualizada de aproximadamente 96,4%. Esse resultado indica que o capital adicional aportado na reforma geraria retorno superior ao custo de oportunidade típico de mercado, desde que o valor de venda projetado se materialize.
Interpretação dos resultados e ponto de indiferença
Uma TIR incremental de 96,4% supera amplamente a Selic ou a rentabilidade esperada de aplicações de renda fixa no mesmo horizonte. No entanto, o indicador é sensível ao prazo de execução da obra e ao valor efetivamente obtido na venda. Qualquer redução no preço realizado após reforma diminui rapidamente a taxa calculada.
O ponto de indiferença ocorre quando a TIR incremental iguala o custo de oportunidade do capital do investidor. Se o proprietário exige retorno mínimo de 15% ao ano, o valor de venda após reforma precisa ser suficiente para gerar exatamente essa taxa sobre os R$ 280.000 investidos, considerando o prazo de doze meses. Abaixo desse patamar, a venda imediata torna-se a alternativa racional.
Análise de sensibilidade por valor de venda após reforma
A tabela abaixo demonstra como a TIR incremental varia conforme o preço final de venda, mantendo fixos o custo da reforma em R$ 280.000 e o prazo de doze meses.
| Valor de venda após reforma (R$) | Incremento líquido (R$) | TIR incremental anual (%) |
|---|---|---|
| 1.450.000 | 350.000 | 25,0 |
| 1.550.000 | 450.000 | 60,7 |
| 1.650.000 | 550.000 | 96,4 |
| 1.750.000 | 650.000 | 132,1 |
Leitura da tabela de cenários
Valores de venda abaixo de R$ 1.450.000 geram TIR incremental inferior a 25% ao ano, tornando a reforma menos atrativa que alternativas conservadoras. Entre R$ 1.550.000 e R$ 1.650.000 a taxa já supera 60%, indicando atratividade para investidores com custo de capital moderado.
Fatores adicionais que afetam a escolha
Além da TIR incremental, é necessário considerar o risco de atraso na obra, variações de custo de materiais e a possibilidade de vacância prolongada caso o imóvel seja locado durante o período de reforma. Cada um desses fatores altera o fluxo de caixa incremental e deve ser modelado em cenários pessimistas e otimistas.
A tributação sobre ganho de capital na venda futura também impacta o ΔV líquido. Como as alíquotas vigentes em 2026 variam conforme o prazo de detenção e o valor do imóvel, recomenda-se consultar a tabela atualizada da Receita Federal e um contador antes de concluir o cálculo. O mesmo cuidado aplica-se à eventual isenção por reinvestimento em imóvel residencial.
O conteúdo é informativo e educacional e não constitui recomendação de investimento. Cada investidor deve avaliar seu perfil de risco, horizonte e custo de oportunidade do capital, consultando profissionais habilitados quando necessário.