O custo de reposição imóvel serve como referência quantitativa para decidir se o preço pedido por um ativo usado está acima ou abaixo do valor necessário para reproduzir características equivalentes. Este artigo apresenta a metodologia de cálculo, os ajustes por depreciação e a interpretação do spread entre esse custo e o valor de mercado em operações de compra ou venda de imóveis com mais de vinte anos.
Componentes do custo de reposição
O custo de reposição é formado por três grandes grupos: valor do terreno, benfeitorias e despesas acessórias necessárias para reproduzir o ativo nas condições atuais. O terreno é avaliado por metro quadrado de área útil ou por metro quadrado de área de implantação, conforme a metragem predominante na região. Já as benfeitorias incluem fundações, estrutura, alvenaria, instalações elétricas e hidráulicas, acabamentos e equipamentos fixos.
Despesas acessórias englobam projetos de arquitetura e engenharia, licenças, taxas de vistoria, administração da obra e margem de construtor. Esses itens são somados sem aplicação de depreciação, pois representam o desembolso necessário para obter um ativo novo com especificações semelhantes às do imóvel analisado.
Terreno e benfeitorias
A parcela referente ao terreno é extraída de transações recentes de lotes com zoneamento e topografia equivalentes. A parcela de benfeitorias é orçada com base em custos unitários por metro quadrado de área construída, ajustados pela tipologia construtiva do imóvel original.
Custos diretos e indiretos de construção
Custos diretos correspondem a materiais e mão de obra aplicados na obra. Custos indiretos incluem despesas de canteiro, seguro, garantias e tributos incidentes sobre a construção. A separação entre esses dois grupos permite aplicar índices de reajuste diferenciados quando necessário.
Ajuste por depreciação física e funcional
Após obter o custo de reprodução novo, aplica-se um fator de depreciação que reflete a perda de valor decorrente do tempo de uso e da obsolescência. A depreciação física é calculada pela relação entre a vida útil restante e a vida útil total do componente analisado. A depreciação funcional considera a inadequação de layout, instalações ou padrões de acabamento em relação às demandas atuais do mercado locatício ou de venda.
O método linear é o mais utilizado por sua simplicidade: divide-se o custo novo pelo número de anos de vida útil estimada e multiplica-se pelo tempo já transcorrido. Componentes com vida útil diferenciada, como elevadores ou coberturas, recebem tratamento individual antes da agregação final.
Metodologia de cálculo passo a passo
O primeiro passo consiste em determinar a área de referência e o padrão construtivo do imóvel. Em seguida, obtém-se o custo unitário atualizado para aquele padrão, multiplicando-se pela área para chegar ao custo bruto de reprodução. Subtraem-se os valores de depreciação física e funcional, chegando ao custo de reposição ajustado.
O resultado final é comparado com o preço de oferta do imóvel. Quando o preço de mercado fica abaixo do custo ajustado, o investidor dispõe de uma margem de segurança quantitativa. Quando o preço excede o custo ajustado, é necessário verificar se existem atributos intangíveis ou de localização que justificam o ágio.
Exemplo prático de aplicação
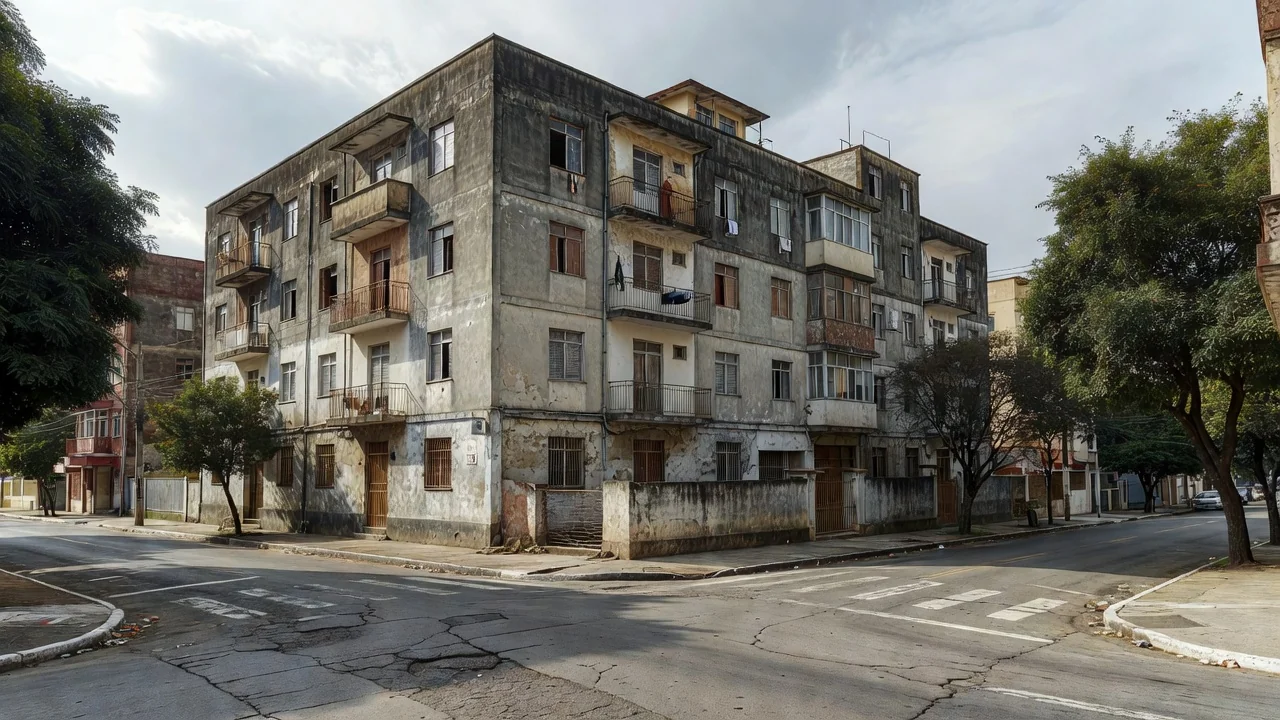
Considere um edifício construído em 1980, com 4.800 m² de área construída e 24 apartamentos. O terreno de 1.200 m² é avaliado em R$ 2.400.000. O custo unitário de reprodução para o padrão construtivo original é estimado em R$ 4.800 por metro quadrado, gerando um custo bruto de benfeitorias de R$ 23.040.000. Somando-se o terreno, chega-se a R$ 25.440.000.
A vida útil total estimada da estrutura é de 80 anos. Com 44 anos de uso, a depreciação física linear corresponde a 55 %. Componentes como elevadores e instalações elétricas recebem depreciação adicional de 30 % por obsolescência funcional. O custo ajustado final resulta em R$ 12.960.000, ou R$ 2.700 por metro quadrado de área construída.
Cálculo do custo bruto
O custo bruto é obtido pela multiplicação da área construída pelo custo unitário de referência, acrescido do valor de mercado do terreno. Esse valor representa o desembolso necessário para reproduzir o ativo sem qualquer ajuste por tempo de uso.
Aplicação da depreciação
A depreciação é aplicada separadamente sobre benfeitorias e sobre componentes de vida útil mais curta. O resultado é subtraído do custo bruto para se chegar ao valor de reposição ajustado que servirá de referência na análise de compra.
Interpretação do spread entre custo e preço de mercado
No exemplo acima, se o preço pedido pelo imóvel for R$ 11.500.000, o spread negativo de R$ 1.460.000 indica que o ativo está sendo ofertado abaixo do custo de reposição ajustado. Essa diferença pode representar oportunidade de aquisição, desde que a análise de vacância, fluxo de caixa e liquidez confirme a viabilidade do investimento.
Quando o preço de mercado excede o custo de reposição ajustado em mais de 15 %, o investidor deve investigar se o excedente é justificado por localização privilegiada, potencial de mudança de uso ou escassez de oferta na mesma tipolologia. Caso contrário, o ágio reduz a margem de segurança e eleva o risco de perda de capital em eventual revenda.
Considerações para o investidor
O custo de reposição imóvel funciona como piso ou teto de preço apenas quando combinado com análise de rentabilidade. Um ativo com preço abaixo do custo ajustado pode apresentar yield inferior ao exigido pelo investidor se a vacância projetada for elevada ou se os custos de manutenção forem superiores à média do mercado.
Em áreas com excesso de oferta de imóveis usados, o custo de reposição ajustado tende a funcionar como teto de preço. Nessas condições, o investidor deve priorizar imóveis cujo preço esteja pelo menos 10 % abaixo do valor calculado para compensar o tempo e o capital necessários à eventual reforma ou retrofit.
Este conteúdo é informativo e educacional e não constitui recomendação de investimento. Cada investidor deve avaliar seu perfil de risco e, idealmente, consultar um profissional habilitado. As regras tributárias e os indicadores de mercado devem ser confirmados junto às fontes oficiais e a um contador antes de qualquer decisão.