Este artigo apresenta o método para estimar o VGV mínimo necessário em lançamentos residenciais de médio padrão, de forma a preservar margem bruta de 22% diante do custo do terreno e dos custos de construção. O cálculo considera a relação direta entre o preço pago pelo terreno e o volume de vendas que o projeto precisa atingir para entregar a rentabilidade bruta definida pela incorporadora.
Relação entre custo do terreno e VGV em projetos de médio padrão
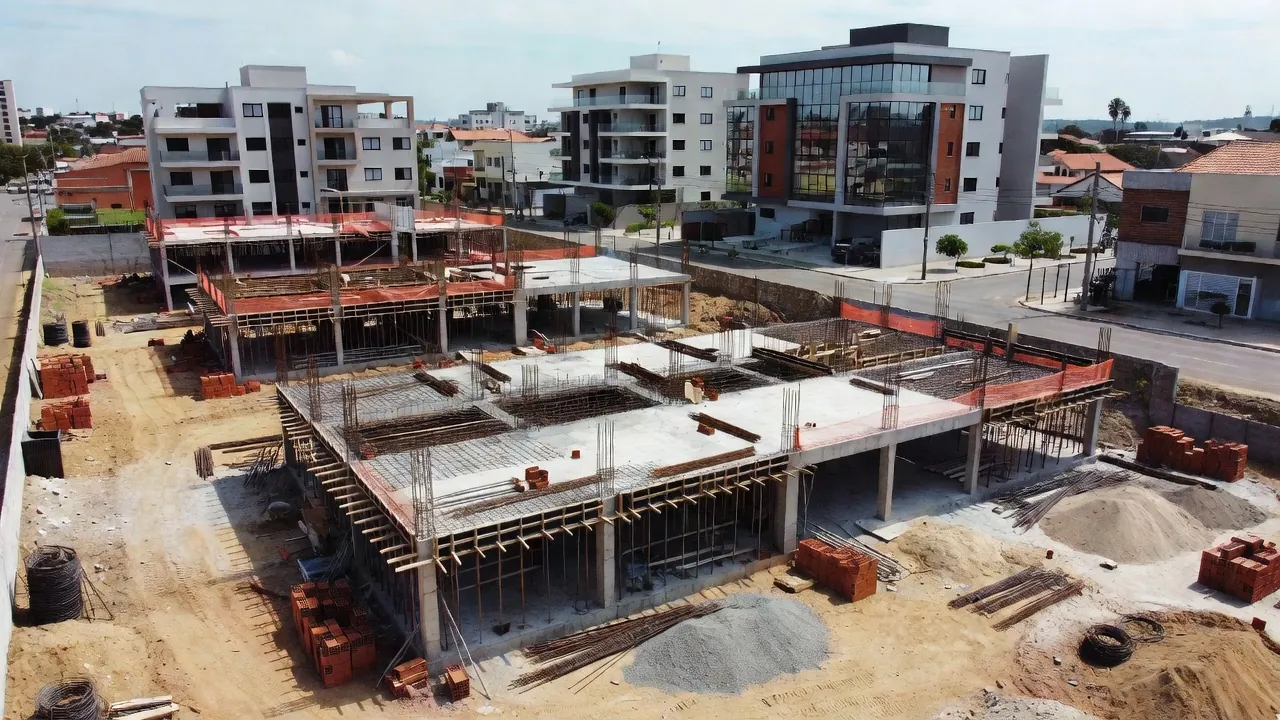
O custo do terreno representa parcela relevante do orçamento total de um empreendimento. Quando esse valor é elevado, o VGV precisa crescer proporcionalmente para que a margem bruta se mantenha no patamar desejado. Incorporadoras que não ajustam o VGV mínimo correm o risco de ver a rentabilidade do projeto comprimida já na fase de aquisição.
A análise parte da decomposição do custo total em dois componentes principais: o preço do terreno e o custo de construção, este último influenciado pela área construída, padrão construtivo e índices setoriais. A margem bruta de 22% funciona como referência interna de viabilidade; abaixo desse nível, o projeto costuma ser revisitado ou descartado.
Fórmula para determinar o VGV mínimo
A fórmula que relaciona custo total e margem bruta desejada é direta: VGV mínimo = Custo total / (1 − margem bruta alvo). No caso de margem de 22%, o denominador é 0,78. Essa expressão garante que, após dedução de todos os custos diretos, reste exatamente 22% do VGV como margem bruta.
É importante distinguir margem bruta de margem líquida. A margem bruta considera apenas custos de terreno e construção; despesas de venda, tributos sobre receita e custo de capital são tratados em etapa posterior. Portanto, o VGV mínimo calculado aqui representa o piso abaixo do qual a operação não atinge o objetivo de rentabilidade bruta.
Passo a passo da aplicação da fórmula
Primeiro, some o preço do terreno ao custo estimado de construção por metro quadrado multiplicado pela área total construída. Em seguida, divida o resultado por 0,78. O quociente é o VGV mínimo que o empreendimento precisa atingir para preservar a margem de 22%.
Quando o terreno é adquirido por valor superior ao previsto, o incorporador pode ajustar a área construída, a tipologia ou o preço médio por metro quadrado. Cada uma dessas variáveis impacta o numerador da fórmula e, consequentemente, o VGV mínimo requerido.
Exemplo numérico com terreno de R$ 6 milhões
Considere um terreno adquirido por R$ 6 milhões destinado a lançamento residencial de médio padrão. O custo de construção é estimado em R$ 4.800 por metro quadrado, e a área total construída projetada é de 8.500 metros quadrados. O custo total de construção, portanto, alcança R$ 40,8 milhões.
Somando-se o terreno, o custo total do projeto chega a R$ 46,8 milhões. Aplicando a fórmula: VGV mínimo = 46.800.000 / 0,78 = R$ 60 milhões. Esse é o volume mínimo de vendas que o empreendimento precisa atingir para entregar margem bruta de 22%.
Interpretação do resultado
Com VGV de R$ 60 milhões, o custo total representa 78% da receita bruta, restando exatamente 22% como margem. Caso o preço médio por metro quadrado não permita atingir esse VGV, a incorporadora precisa rever a área construída ou negociar melhor o terreno.
O exemplo ilustra que terrenos mais caros elevam rapidamente o VGV mínimo. Um acréscimo de R$ 1 milhão no preço do terreno aumenta o VGV mínimo em aproximadamente R$ 1,28 milhão, mantendo-se a margem de 22%.
Comparativo por tipologia e impacto no VGV mínimo
Diferentes tipologias alteram a área construída e o custo por metro quadrado, modificando o VGV mínimo necessário. A tabela a seguir apresenta três configurações para o mesmo terreno de R$ 6 milhões, mantendo custo de construção de R$ 4.800 por metro quadrado e margem bruta de 22%.
| Tipologia | Área construída (m²) | Custo construção (R$) | Custo total (R$) | VGV mínimo (R$) |
|---|---|---|---|---|
| 1 dormitório | 7.200 | 34.560.000 | 40.560.000 | 51.999.000 |
| 2 dormitórios | 8.500 | 40.800.000 | 46.800.000 | 60.000.000 |
| 3 dormitórios | 9.800 | 47.040.000 | 53.040.000 | 68.000.000 |
A tipologia de 2 dormitórios exige VGV mínimo de R$ 60 milhões. A opção por unidades de 3 dormitórios eleva o VGV mínimo para R$ 68 milhões, enquanto a tipologia compacta de 1 dormitório reduz o piso para R$ 52 milhões. A escolha tipológica, portanto, funciona como variável de ajuste para viabilizar o terreno.
Ajustes de preço médio por metro quadrado
Outra forma de atingir o VGV mínimo é elevar o preço médio de venda. No exemplo de R$ 60 milhões com 8.500 metros quadrados, o preço médio necessário é de R$ 7.059 por metro quadrado. Preços abaixo desse patamar comprometem a margem bruta de 22%.
Incorporadoras costumam simular cenários de preço e absorção de mercado antes de fechar a aquisição do terreno. O VGV mínimo calculado serve como referência para definir o preço de tabela e as metas de velocidade de vendas.
Considerações finais sobre aplicação prática
O método permite que incorporadoras quantifiquem rapidamente o VGV mínimo viável antes de assinar contrato de compra do terreno. Ao inserir o preço do terreno e o custo de construção na fórmula, a equipe obtém um número objetivo que orienta a decisão de aquisição e a definição de tipologia.
Projetos que operam sistematicamente com VGV abaixo do mínimo calculado tendem a apresentar margem bruta inferior à meta, afetando a capacidade de remunerar o capital próprio e de honrar compromissos de financiamento. O cálculo, portanto, integra o processo de análise de viabilidade desde a fase de estudo de terreno.
O conteúdo é informativo e educacional e não constitui recomendação de investimento. Cada incorporadora deve avaliar seu perfil de risco, custos específicos e consultar profissionais habilitados para análise de viabilidade.