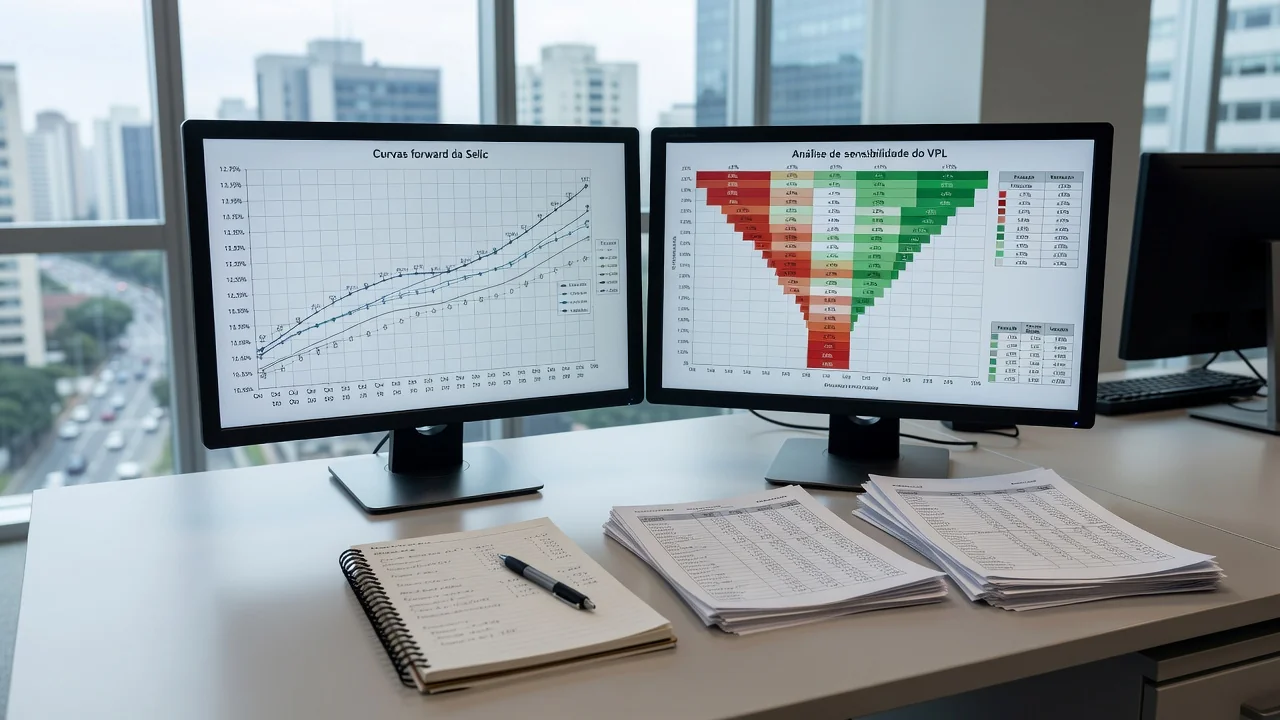
A análise de sensibilidade do VPL à trajetória da Selic permite ao incorporador visualizar como diferentes caminhos de juros afetam o valor presente do equity em projetos imobiliários com prazo superior a 36 meses, especialmente quando se combina a comparação entre taxa spot e curva forward com variações de alavancagem.
Diferença entre Selic spot e curva forward na modelagem
A Selic spot representa a taxa de juros observada no momento da modelagem e é utilizada diretamente como base para o custo de capital em projeções simplificadas. Já a curva forward incorpora as expectativas de mercado para os períodos futuros, indicando se o mercado precifica alta, estabilidade ou queda da taxa ao longo dos próximos trimestres.
Em projetos de incorporação com fluxo de caixa distribuído em 48 meses ou mais, o uso exclusivo da Selic spot pode subestimar ou superestimar o custo de oportunidade do equity. A curva forward, por sua vez, exige que o modelador projete uma série de taxas de desconto que variam a cada período, refletindo o custo incremental de capital em cada etapa do cronograma.
Impacto no custo de equity
Quando a curva forward aponta para elevação da Selic, o custo de equity aumenta progressivamente, reduzindo o valor presente dos fluxos de caixa mais distantes. Em contrapartida, uma curva que sinaliza queda da taxa tende a elevar o VPL do equity, especialmente em projetos com maior alavancagem, pois o custo da dívida também cai ao longo do tempo.
Construção da matriz de sensibilidade Selic x LTV
A matriz de sensibilidade é montada cruzando quatro trajetórias de Selic com quatro níveis de loan-to-value (LTV), gerando dezesseis combinações de VPL do equity. Cada célula da matriz contém o valor presente líquido do fluxo de caixa residual após pagamento de dívida e impostos, descontado à taxa correspondente ao cenário.
Para construir a matriz, o modelador define primeiro os quatro cenários de Selic: um baseado na taxa spot atual, um com forward baixista, um com forward estável e um com forward altista. Em seguida, aplica-se cada cenário a quatro estruturas de financiamento, variando o LTV entre 40 % e 70 %, mantendo constante o spread da dívida e o prazo de amortização.
Passos para preenchimento da matriz
O primeiro passo consiste em projetar os fluxos de caixa operacionais do empreendimento sem considerar financiamento. O segundo passo é calcular o serviço da dívida para cada nível de LTV e subtrair do fluxo livre. O terceiro passo aplica a taxa de desconto adequada a cada cenário de Selic, obtendo o VPL do equity para cada uma das dezesseis células.
Exemplo numérico com projeto de R$ 62 milhões
Considere um projeto de incorporação residencial com valor geral de vendas de R$ 92 milhões, custo total de R$ 62 milhões e cronograma de 48 meses. O fluxo de caixa livre do projeto, antes de financiamento, apresenta entradas líquidas de R$ 8,5 milhões no ano 1, R$ 14,2 milhões no ano 2, R$ 19,8 milhões no ano 3 e R$ 22,5 milhões no ano 4.
Quatro cenários de Selic são definidos para a taxa de desconto do equity: cenário spot com taxa constante de 10,5 % ao ano, cenário forward baixista com taxa decrescente de 10,5 % para 9,0 %, cenário forward estável mantendo 10,5 % e cenário forward altista elevando a taxa para 12,0 %. Cada cenário é aplicado a quatro níveis de LTV: 40 %, 50 %, 60 % e 70 %.
Resultados da matriz de VPL equity
| Cenário Selic | LTV 40 % | LTV 50 % | LTV 60 % | LTV 70 % |
|---|---|---|---|---|
| Spot 10,5 % | R$ 9,82 mi | R$ 8,41 mi | R$ 6,73 mi | R$ 4,58 mi |
| Forward baixista | R$ 10,47 mi | R$ 9,15 mi | R$ 7,61 mi | R$ 5,49 mi |
| Forward estável | R$ 9,82 mi | R$ 8,41 mi | R$ 6,73 mi | R$ 4,58 mi |
| Forward altista | R$ 8,91 mi | R$ 7,39 mi | R$ 5,52 mi | R$ 3,21 mi |
A tabela revela que o cenário forward altista reduz o VPL do equity em até R$ 1,37 milhão quando comparado ao cenário spot no nível de LTV de 70 %. Já o cenário forward baixista eleva o VPL em R$ 0,91 milhão no mesmo nível de alavancagem.
Interpretação do delta de VPL entre spot e forward
O delta entre os cenários spot e forward altista aumenta conforme o LTV cresce, porque a maior alavancagem amplifica a sensibilidade do equity às variações na taxa de desconto. Em LTV de 40 %, o delta é de apenas R$ 0,91 milhão; em LTV de 70 %, o mesmo delta chega a R$ 1,37 milhão.
Essa relação indica que projetos mais alavancados exigem maior rigor na escolha da curva de juros utilizada na modelagem. Quando a matriz mostra que o VPL equity torna-se negativo em apenas um dos quatro cenários, o incorporador pode decidir reduzir o LTV ou renegociar prazos de amortização para mitigar o risco.
Limites de aceitabilidade do projeto
Uma regra prática consiste em aceitar o projeto apenas quando pelo menos três dos quatro cenários de Selic resultarem em VPL equity positivo. Essa abordagem evita que uma única trajetória de juros desfavorável inviabilize toda a operação.
Aplicação da matriz em revisões trimestrais
Durante as revisões trimestrais, o incorporador atualiza a curva forward com as novas projeções de mercado e recalcula as dezesseis células da matriz. Variações superiores a 15 % no VPL equity em relação à modelagem anterior sinalizam a necessidade de reavaliar o cronograma de vendas ou a estrutura de financiamento.
A matriz também serve como ferramenta de comunicação com sócios e credores, pois apresenta de forma visual o impacto de diferentes trajetórias de juros sobre o retorno do equity. Dessa forma, decisões de aumento de capital ou de alongamento de dívida podem ser tomadas com base em intervalos de confiança numéricos em vez de estimativas pontuais.
O conteúdo é informativo e educacional e não constitui recomendação de investimento. Cada investidor deve avaliar seu perfil de risco e, idealmente, consultar um profissional habilitado. As alíquotas de tributação, regras de ganho de capital e tabelas de IR devem ser confirmadas com contador ou fonte oficial vigente em 2026. [sugestão de link interno: como calcular TIR equity em projetos alavancados] [sugestão de link interno: impacto da vacância na rentabilidade de SPEs] [sugestão de link interno: estrutura de cap table em incorporações de 48 meses]