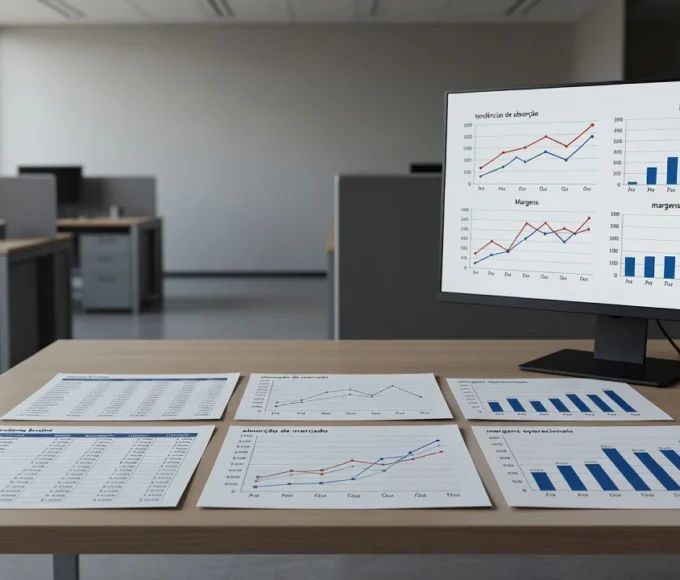
A definição do mix de tipologias em um lançamento residencial exige simulações que quantifiquem o impacto simultâneo na margem bruta e no prazo de absorção das unidades. Este artigo apresenta um método estruturado para testar proporções diferentes entre tipologias, calcular a margem bruta resultante e estimar o tempo de venda, permitindo ao incorporador identificar a composição que equilibra rentabilidade e velocidade de saída do estoque.
Variáveis que determinam o equilíbrio entre margem e absorção
Três variáveis principais condicionam o resultado financeiro de qualquer mix de tipologias: o preço médio por metro quadrado de cada tipologia, o custo direto de construção por unidade e a velocidade esperada de vendas medida em unidades vendidas por mês. Alterar a proporção entre tipologias modifica tanto o valor geral de venda (VGV) quanto o custo total do projeto, alterando diretamente a margem bruta. Ao mesmo tempo, a demanda de mercado para cada tipologia determina o ritmo de absorção, que afeta o prazo de venda e, consequentemente, a taxa interna de retorno do equity.
A relação entre preço e custo por tipologia costuma variar de forma não linear. Tipologias maiores tendem a apresentar custo por metro quadrado mais baixo, mas também preço por metro quadrado inferior em muitos mercados. Tipologias menores, por sua vez, podem sustentar preço por metro quadrado mais elevado, porém apresentam custo fixo diluído em menor área. O incorporador precisa mensurar essa diferença antes de definir proporções, pois uma composição excessivamente inclinada para uma única tipologia pode comprimir a margem média ou alongar o prazo de venda quando a demanda por aquela tipologia se esgota.
Construindo cenários de mix de tipologias
Definição das tipologias base
O primeiro passo consiste em segmentar o empreendimento em tipologias representativas, como unidades de dois, três e quatro dormitórios, e atribuir a cada uma área privativa média, preço por metro quadrado e custo direto de construção. Esses parâmetros devem refletir condições locais de demanda e custos de insumos, obtidos por meio de pesquisa de mercado e orçamento detalhado da obra. Com os dados em mãos, é possível calcular a margem bruta individual de cada tipologia e, posteriormente, a margem média ponderada pelo mix escolhido.
Cálculo da margem por tipologia
A margem bruta de uma tipologia é obtida pela fórmula (preço de venda da unidade menos custo direto total da unidade) dividido pelo preço de venda da unidade. Quando se aplica essa fórmula a cada tipologia e depois pondera-se pelo número de unidades de cada tipo, chega-se à margem bruta média do empreendimento. A simulação de diferentes mixes permite identificar qual combinação maximiza essa média sem comprometer o ritmo de vendas projetado para cada tipologia.
Exemplo prático com empreendimento de 80 unidades
Considere um empreendimento de 80 unidades distribuídas em três tipologias: 45 m² (dois dormitórios), 65 m² (três dormitórios) e 85 m² (quatro dormitórios). Os preços por metro quadrado adotados são R$ 9.200, R$ 8.700 e R$ 8.300, respectivamente, enquanto os custos diretos por metro quadrado são R$ 4.100, R$ 3.850 e R$ 3.700. Esses valores geram preços de venda unitários de R$ 414 mil, R$ 565,5 mil e R$ 705,5 mil, com custos diretos unitários de R$ 184,5 mil, R$ 250,25 mil e R$ 314,5 mil.
Três cenários de mix foram simulados. No cenário A, a distribuição é 40-30-10 unidades. No cenário B, 25-35-20. No cenário C, 15-40-25. Para cada cenário, calculou-se o VGV total, o custo direto total, a margem bruta média e o prazo estimado de venda, considerando velocidade mensal de 4,2 unidades para tipologia de dois dormitórios, 3,8 para três dormitórios e 2,9 para quatro dormitórios.
| Cenário | Mix (2D-3D-4D) | VGV (R$ mil) | Custo direto (R$ mil) | Margem bruta média | Prazo estimado (meses) |
|---|---|---|---|---|---|
| A | 40-30-10 | 41.085 | 18.685 | 54,5% | 11,4 |
| B | 25-35-20 | 42.710 | 19.420 | 54,5% | 12,1 |
| C | 15-40-25 | 44.335 | 20.155 | 54,6% | 13,8 |
Análise comparativa dos cenários
A tabela revela que a margem bruta média permanece praticamente estável entre os três cenários, variando menos de um ponto percentual. A diferença relevante aparece no prazo estimado de venda, que aumenta à medida que a participação de unidades de quatro dormitórios cresce. O cenário C, com maior peso em tipologias maiores, eleva o VGV em R$ 3,25 milhões em relação ao cenário A, porém alonga o prazo de venda em 2,4 meses.
Quando o prazo de venda se estende, o custo financeiro do capital aportado no projeto aumenta, reduzindo a TIR do equity mesmo que a margem bruta se mantenha constante. Portanto, a análise de mix não pode se limitar à margem bruta; é necessário incorporar o impacto do alongamento do ciclo de vendas sobre o retorno do capital próprio.
Ajustes para otimizar a TIR do projeto
Após identificar o cenário com melhor relação entre margem e prazo, o incorporador pode realizar ajustes finos, como alterar ligeiramente o preço de uma tipologia ou modificar a área de algumas unidades. Essas alterações devem ser testadas novamente no modelo de simulação para verificar se a margem bruta média se mantém e se o prazo de absorção não se deteriora. O objetivo final é encontrar a composição que maximize a TIR do equity, considerando tanto o ganho bruto quanto o custo de carregamento do estoque ao longo do tempo.
Em mercados com demanda mais elástica por unidades de entrada, reduzir a participação de tipologias maiores costuma encurtar o prazo de venda sem sacrificar significativamente a margem. Em mercados onde famílias buscam unidades maiores, o inverso pode ocorrer. A simulação permite quantificar esses trade-offs antes da definição final do produto e da precificação.
O conteúdo é informativo e educacional e não constitui recomendação de investimento. Cada investidor deve avaliar seu perfil de risco e, idealmente, consultar um profissional habilitado. As alíquotas tributárias e regras de tributação sobre ganho de capital devem ser confirmadas com contador ou na legislação vigente em 2026. Indicadores como Selic e IFIX variam e devem ser consultados em fontes oficiais no momento da análise.