Monitorar a valorização imobiliária com precisão requer o acompanhamento estruturado de índices imobiliários que traduzem variações de custo, preço e garantia em números comparáveis ao longo do tempo. Esses indicadores permitem ao investidor calcular retornos esperados, ajustar expectativas de cap rate e fundamentar decisões de alocação sem depender de percepções subjetivas. Em 2026, o acesso a fontes oficiais atualizadas torna possível integrar esses dados em modelos de TIR e VPL com maior granularidade.
Entendendo o CUB como indicador de custos
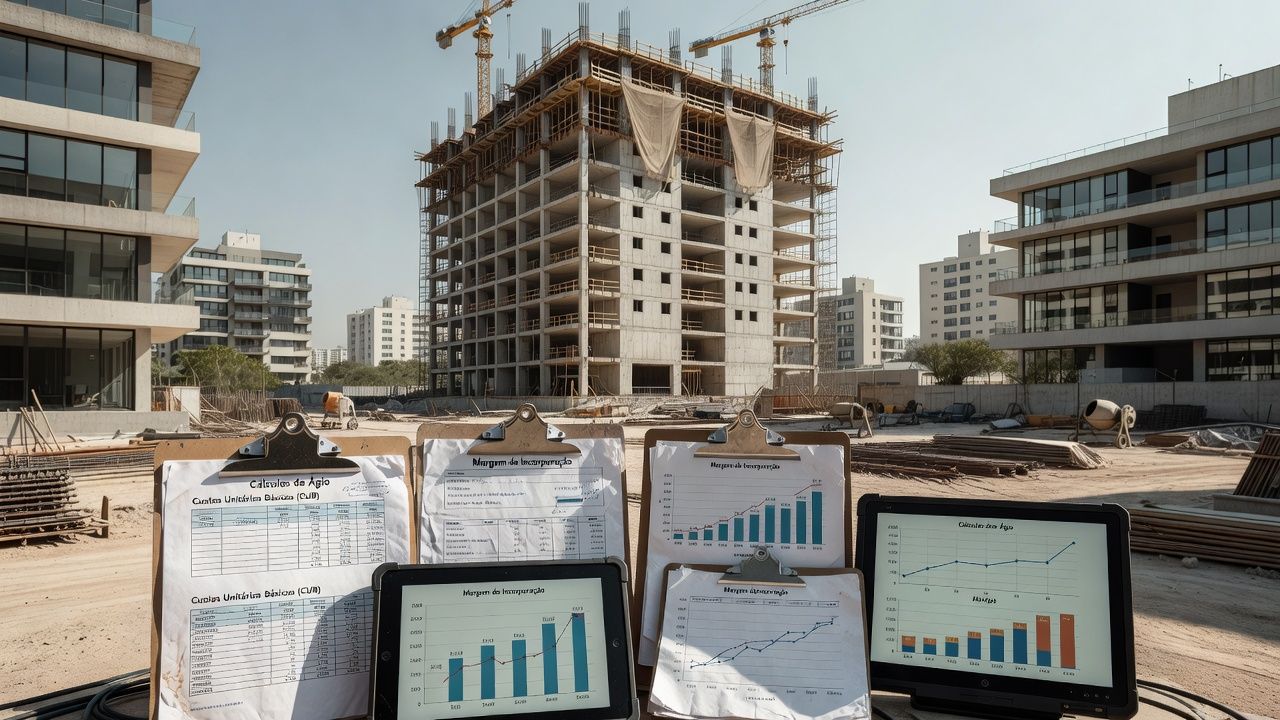
O CUB, ou Custo Unitário Básico, representa o valor médio por metro quadrado necessário para construir um imóvel padrão em determinada região. Publicado mensalmente pelo SindusCon-SP e replicado por sindicatos estaduais, o índice separa custos de materiais, mão de obra e equipamentos. Em 2026, o valor nacional médio do CUB residencial situa-se em torno de R$ 2.150 por m², com variações de até 18 % entre capitais do Sudeste e do Norte.
Para o investidor, o CUB serve como benchmark para avaliar se o preço de venda de um ativo usado está alinhado com o custo de reposição. Quando o preço de mercado supera o CUB em mais de 35 %, a margem de lucro potencial da incorporação diminui, sinalizando possível saturação. A fórmula simples de comparação é: (Preço de venda por m² / CUB) – 1. Resultados abaixo de 1,20 indicam que o terreno ou a localização ainda oferecem ágio relevante.
Consultar o CUB exige acesso ao portal do SindusCon ou às tabelas do IBGE que cruzam dados regionais. Incorporadoras utilizam o índice para atualizar orçamentos de VGV e recalibrar cronogramas de obra diante de choques de commodities. O indicador não captura valor de terreno, por isso deve ser combinado com índices de preço para formar uma visão completa.
Índices de preço: IGMI-R e FipeZAP na prática
O IGMI-R, calculado pela FGV, mede a variação de preços de imóveis residenciais com base em transações efetivas e avaliações de garantia. Já o FipeZAP, produzido pela Fundação Instituto de Pesquisas Econômicas em parceria com o portal ZAP, agrega anúncios de venda e locação em mais de 400 municípios. Ambos são divulgados mensalmente e ajustados por características como área, padrão construtivo e localização.
Interpretar esses índices exige atenção à metodologia. O IGMI-R pondera pela frequência de transações, reduzindo viés de anúncios inflados; o FipeZAP, por sua vez, oferece maior cobertura geográfica, porém pode refletir expectativas de vendedores. Em 2026, o IGMI-R acumulado em doze meses registrou alta de 6,8 %, enquanto o FipeZAP apontou 7,4 %, diferença explicada pela maior participação de imóveis de alto padrão no segundo indicador.
Para uso prático, o investidor pode calcular o yield implícito dividindo o aluguel anual médio pelo preço médio ajustado pelo índice. Exemplo: aluguel de R$ 48 mil anuais sobre imóvel cujo preço, deflacionado pelo IGMI-R, é R$ 720 mil resulta em cap rate de 6,7 %. Variações negativas do índice por dois trimestres consecutivos sugerem revisão de premissas de valorização no modelo de VPL.
Os dados estão disponíveis nos sites oficiais da FGV, da Fipe e do ZAP Imóveis. Planilhas de acompanhamento permitem cruzar séries do IGMI-R com o FipeZAP para identificar divergências regionais superiores a 200 pontos-base, momento em que arbitragem entre mercados torna-se viável.
IVG-R e o uso integrado de índices na decisão de investimento
O IVG-R, divulgado pelo Banco Central do Brasil, reflete a variação de preços de imóveis que servem como garantia em operações de crédito imobiliário. Por ser ancorado em avaliações bancárias, o índice tende a apresentar menor volatilidade que os indicadores de anúncio. Em junho de 2026, o IVG-R acumulado em doze meses alcançou 5,9 %, abaixo do IGMI-R, indicando cautela das instituições financeiras na atualização de garantias.
Integrar o IVG-R ao painel de índices imobiliários permite ao investidor estimar o risco de LTV (loan-to-value) em financiamentos. Quando o IVG-R cresce menos que o CUB, a relação entre custo de construção e valor de garantia se deteriora, elevando exigências de entrada ou spread de juros. A diferença entre IVG-R e Selic também serve como proxy de prêmio de risco imobiliário: em 2026, essa diferença média foi de 140 pontos-base.
Fontes oficiais incluem o sistema de séries temporais do Banco Central e os relatórios trimestrais de estabilidade financeira. Incorporadoras cruzam IVG-R com dados de absorção de estoque para calibrar lançamentos; locadores profissionais utilizam o indicador para reajustar contratos indexados a variações de garantia. O cruzamento de CUB, IGMI-R, FipeZAP e IVG-R em uma única matriz trimestral reduz a dependência de projeções unilaterais e melhora a precisão de modelos de TIR.
Comente abaixo e consulte o brief 06 para aprofundar a aplicação desses índices em carteiras imobiliárias.