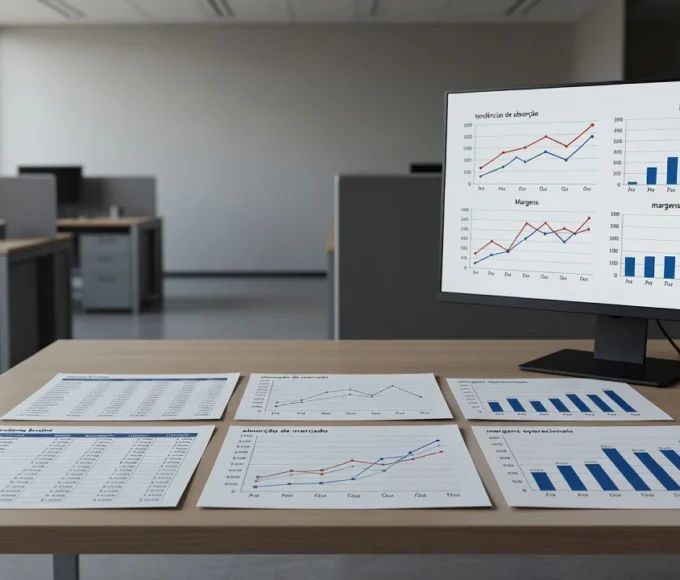
A análise da curva de absorção em lançamentos residenciais permite projetar a velocidade de vendas por tipologia e definir o preço inicial que preserva margem bruta de 22% mesmo quando a demanda por unidades de dois e três dormitórios se distribui de forma desigual. Este artigo apresenta o método passo a passo para construir essa curva, calcular o impacto no VGV e ajustar o preço máximo de lançamento com base em dados de absorção esperada.
Taxa de absorção como indicador de velocidade de vendas
A taxa de absorção mede o ritmo mensal em que unidades de um lançamento são vendidas e serve como base para projetar o tempo necessário para esgotar o estoque. Incorporadoras utilizam esse indicador para comparar tipologias e identificar quais dormitórios ou metragens apresentam demanda mais lenta. Quando a absorção varia entre tipologias, o VGV projetado pode cair até 11% se o mix de unidades não for ajustado antes do lançamento.
O cálculo da taxa considera o número de unidades disponíveis em cada tipologia dividido pelo número médio de unidades vendidas por mês naquela mesma tipologia. O resultado indica quantos meses seriam necessários para vender todo o estoque se o ritmo observado se mantiver constante. Incorporadoras de médio porte aplicam essa métrica na fase de definição de tipologias para decidir quantas unidades de dois e três dormitórios devem compor o empreendimento.
Construção da curva cumulativa mês a mês
A curva cumulativa registra o estoque remanescente de cada tipologia ao longo dos meses de comercialização e permite visualizar o ponto em que o ritmo de vendas começa a desacelerar. Para construí-la, registra-se primeiro a absorção esperada mensal por tipologia, depois subtrai-se esse valor do estoque inicial e repete-se o processo até o esgotamento. O método exige separar as unidades de dois dormitórios das de três dormitórios porque a demanda por metragem costuma diferir entre públicos.
Um exemplo prático considera um lançamento com 180 unidades dividido em 108 apartamentos de dois dormitórios e 72 de três dormitórios. Se a absorção média for de 12 unidades por mês para dois dormitórios e 8 unidades por mês para três dormitórios, a curva cumulativa mostra que as unidades de três dormitórios levam nove meses para esgotar enquanto as de dois dormitórios levam nove meses também, mas com diferentes estoques remanescentes a cada etapa. A diferença de ritmo gera impacto direto no fluxo de caixa e na necessidade de reajuste de preço.
Exemplo numérico com 180 unidades
Considere o estoque inicial de 108 unidades de dois dormitórios vendidas a 12 por mês e 72 unidades de três dormitórios vendidas a 8 por mês. No mês 1 o estoque remanescente é 96 e 64 respectivamente. No mês 3 o estoque cai para 72 e 48. No mês 6 o estoque chega a 36 e 24. No mês 9 ambas as tipologias se esgotam. Essa projeção serve de base para calcular o VGV realizado mês a mês e identificar o momento ideal para reajuste de preço.
Impacto de atraso na absorção sobre o VGV
Um atraso de 8% na velocidade de vendas de uma tipologia reduz o VGV total porque unidades permanecem mais tempo no estoque e podem exigir desconto para serem vendidas. No exemplo das 180 unidades, se a absorção de três dormitórios cair de 8 para 7,36 unidades por mês, o tempo de venda sobe para cerca de dez meses e o VGV projetado diminui proporcionalmente ao valor das unidades que permanecem sem venda. Incorporadoras utilizam essa sensibilidade para decidir se vale a pena reduzir o número de unidades de três dormitórios no mix original.
A análise de impacto exige recalcular o VGV mês a mês considerando o preço médio por tipologia e o estoque remanescente. Quando o atraso é identificado cedo, ainda é possível reajustar o preço de lançamento das tipologias de maior demanda para compensar a perda de velocidade nas demais. O objetivo é manter a margem bruta mínima de 22% mesmo após o ajuste.
Definição do preço máximo que preserva margem bruta
O preço máximo de lançamento é calculado a partir do custo total do empreendimento acrescido da margem bruta desejada de 22%. Dividindo-se esse valor pelo número de unidades e ajustando-se pela absorção esperada de cada tipologia, chega-se ao preço teto que ainda garante a rentabilidade alvo. Se a absorção projetada para três dormitórios for inferior à esperada, o preço dessas unidades precisa subir para compensar, desde que o mercado aceite o valor.
Tabela de sensibilidade de preço
| Tipologia | Estoque | Absorção mensal | Preço base (R$) | Preço máximo para 22% margem (R$) |
|---|---|---|---|---|
| 2 dormitórios | 108 | 12 | 420.000 | 462.000 |
| 3 dormitórios | 72 | 8 | 580.000 | 638.000 |
A tabela mostra que, mantida a absorção esperada, o preço de dois dormitórios pode chegar a 462 mil reais e o de três dormitórios a 638 mil reais sem comprometer a margem. Caso a absorção de três dormitórios caia 8%, o preço máximo dessa tipologia precisa ser revisto para 655 mil reais ou o mix precisa ser alterado para reduzir o número de unidades.
Ajuste de mix e ritmo de reajuste durante a obra
Quando a curva de absorção indica que uma tipologia vende mais rápido, incorporadoras podem converter unidades remanescentes da tipologia mais lenta em tipologias de maior demanda antes do início da obra. Essa conversão preserva o VGV e mantém a margem porque o custo de adaptação de projeto costuma ser inferior ao desconto necessário para vender unidades de baixa absorção. O ponto de reajuste de preço ocorre normalmente entre o terceiro e o sexto mês de vendas, quando já existe histórico suficiente para confirmar a velocidade real.
O ritmo de reajuste deve ser proporcional ao desvio entre absorção projetada e absorção observada. Reajustes acima de 5% em uma única vez costumam reduzir a velocidade de vendas e devem ser evitados. Em vez disso, aplica-se aumento gradual de 2% a 3% a cada dois meses enquanto a absorção permanecer acima da meta. Essa estratégia permite alcançar a margem de 22% sem comprometer o ritmo de comercialização.
Aplicação na análise de viabilidade de lançamentos
Incorporadoras utilizam a curva de absorção por tipologia para decidir o mix final antes de aprovar o projeto executivo. A análise compara diferentes cenários de absorção e calcula o VGV e a margem resultante em cada um deles. O cenário base considera a absorção média histórica do mercado local, enquanto os cenários pessimista e otimista aplicam variações de 15% para baixo e para cima. Somente o cenário que mantém margem bruta igual ou superior a 22% em todas as tipologias é aprovado para lançamento.
Investidores que analisam viabilidade de lançamentos de médio padrão aplicam o mesmo método para comparar empreendimentos concorrentes e identificar aqueles cujo mix de tipologias apresenta menor risco de absorção desigual. O resultado da análise orienta tanto a decisão de participar do lançamento quanto a definição do preço máximo a ser pago pelo terreno.
O conteúdo é informativo e educacional e não constitui recomendação de investimento. Cada investidor deve avaliar seu perfil de risco e, idealmente, consultar um profissional habilitado. Fórmulas e exemplos seguem definições padrão de mercado; confirme alíquotas, índices e regras vigentes com contador ou fonte oficial antes de aplicar.