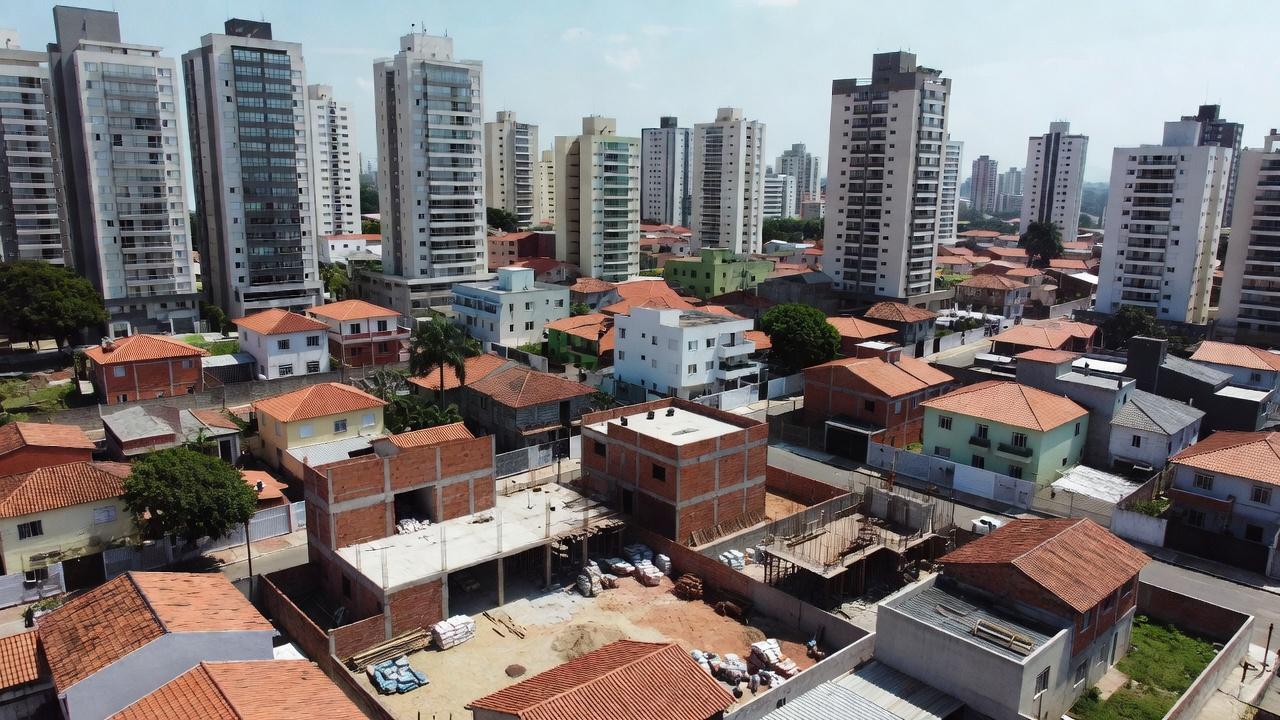
A valorização de imóveis depende de um conjunto estruturado de vetores que atuam em diferentes escalas, do ambiente macroeconômico até as especificidades físicas do ativo. Investidores que dominam essa hierarquia conseguem projetar fluxos de caixa mais precisos e calcular métricas como cap rate e TIR com maior acurácia, em vez de depender de estimativas genéricas. No Brasil de 2026, compreender como localização, infraestrutura, oferta e demanda, ciclo de juros e atributos do imóvel interagem permite separar ativos com potencial real de apreciação daqueles que apenas acompanham a inflação.
Ciclo econômico, juros e oferta versus demanda
O nível da Selic permanece o principal driver de desconto dos fluxos futuros de renda imobiliária. Quando a taxa básica recua de 10,5% para 9,0% ao ano, o cap rate de um ativo com aluguel líquido anual de R$ 84 mil e valor de mercado de R$ 1,4 milhão cai de 6,0% para aproximadamente 5,7%, elevando o preço teórico do imóvel em cerca de 5,3% somente pela compressão da taxa de desconto. O inverso também vale: alta de 150 pontos-base na Selic costuma ampliar o cap rate em 0,4 a 0,6 ponto percentual em mercados secundários, reduzindo o valor presente do ativo.
A relação oferta e demanda atua como multiplicador desses efeitos. Em 2026, bairros com absorção líquida superior a 1,8% do estoque por trimestre registram valorização nominal 2,1 pontos percentuais acima da média metropolitana, segundo séries históricas do setor. Por outro lado, lançamentos que superam 3,5% do estoque em um único semestre comprimem preços médios em 4% a 7% em 18 meses, mesmo com Selic estável. O investidor deve calcular o indicador de absorção dividido pelo estoque e compará-lo ao crescimento demográfico projetado para o mesmo horizonte de cinco anos.
Localização, infraestrutura e características do imóvel
Localização e obras de mobilidade determinam a velocidade de valorização. Um corredor de BRT ou VLT em fase de implantação eleva o preço por metro quadrado em 12% a 18% no raio de 800 metros quando a obra é concluída, desde que o prazo de entrega seja inferior a 36 meses. O cálculo de impacto pode ser feito por meio de análise de pares: comparar o preço médio por m² de imóveis a 400 metros da futura estação com o de imóveis idênticos a 1,5 km de distância, ajustando por área útil, idade e padrão construtivo.
As características intrínsecas do imóvel funcionam como filtro final. Unidades com área útil entre 65 m² e 85 m² em condomínios com taxa de ocupação acima de 92% apresentam yield líquido 0,8 ponto percentual superior à média do bairro. Em contrapartida, imóveis com mais de 35 anos sem retrofit de sistemas prediais sofrem deságio de 9% a 14% no valor de mercado, mesmo em localização privilegiada. O investidor deve aplicar o modelo de fluxo de caixa descontado ajustando a taxa de depreciacao física em 0,8% ao ano para ativos sem manutenção programada.
Priorização da análise e vetores de desvalorização
A ordem de análise recomendada segue do macro para o micro: primeiro verificar o ciclo de juros e o hiato entre oferta e demanda no município; depois mapear obras de infraestrutura com cronograma confirmado; por fim, avaliar atributos físicos e liquidez do ativo específico. Essa sequência evita sobrevalorizar características do imóvel quando o mercado local apresenta excesso de oferta ou elevação estrutural da Selic.
Vetores de desvalorização incluem excesso de oferta superior a 4% do estoque, queda persistente de população economicamente ativa e ausência de investimentos públicos por mais de oito anos. Quando dois desses fatores coincidem, o cap rate tende a se expandir em pelo menos 1,2 ponto percentual em cinco anos, anulando ganhos de aluguel. O monitoramento contínuo desses indicadores permite ao investidor rebalancear a carteira antes que a compressão de preço se materialize.
Deixe seu comentário abaixo e consulte os briefs 07 sobre análise de bairros e 08 sobre índices de mercado para aprofundar os cálculos aplicados.